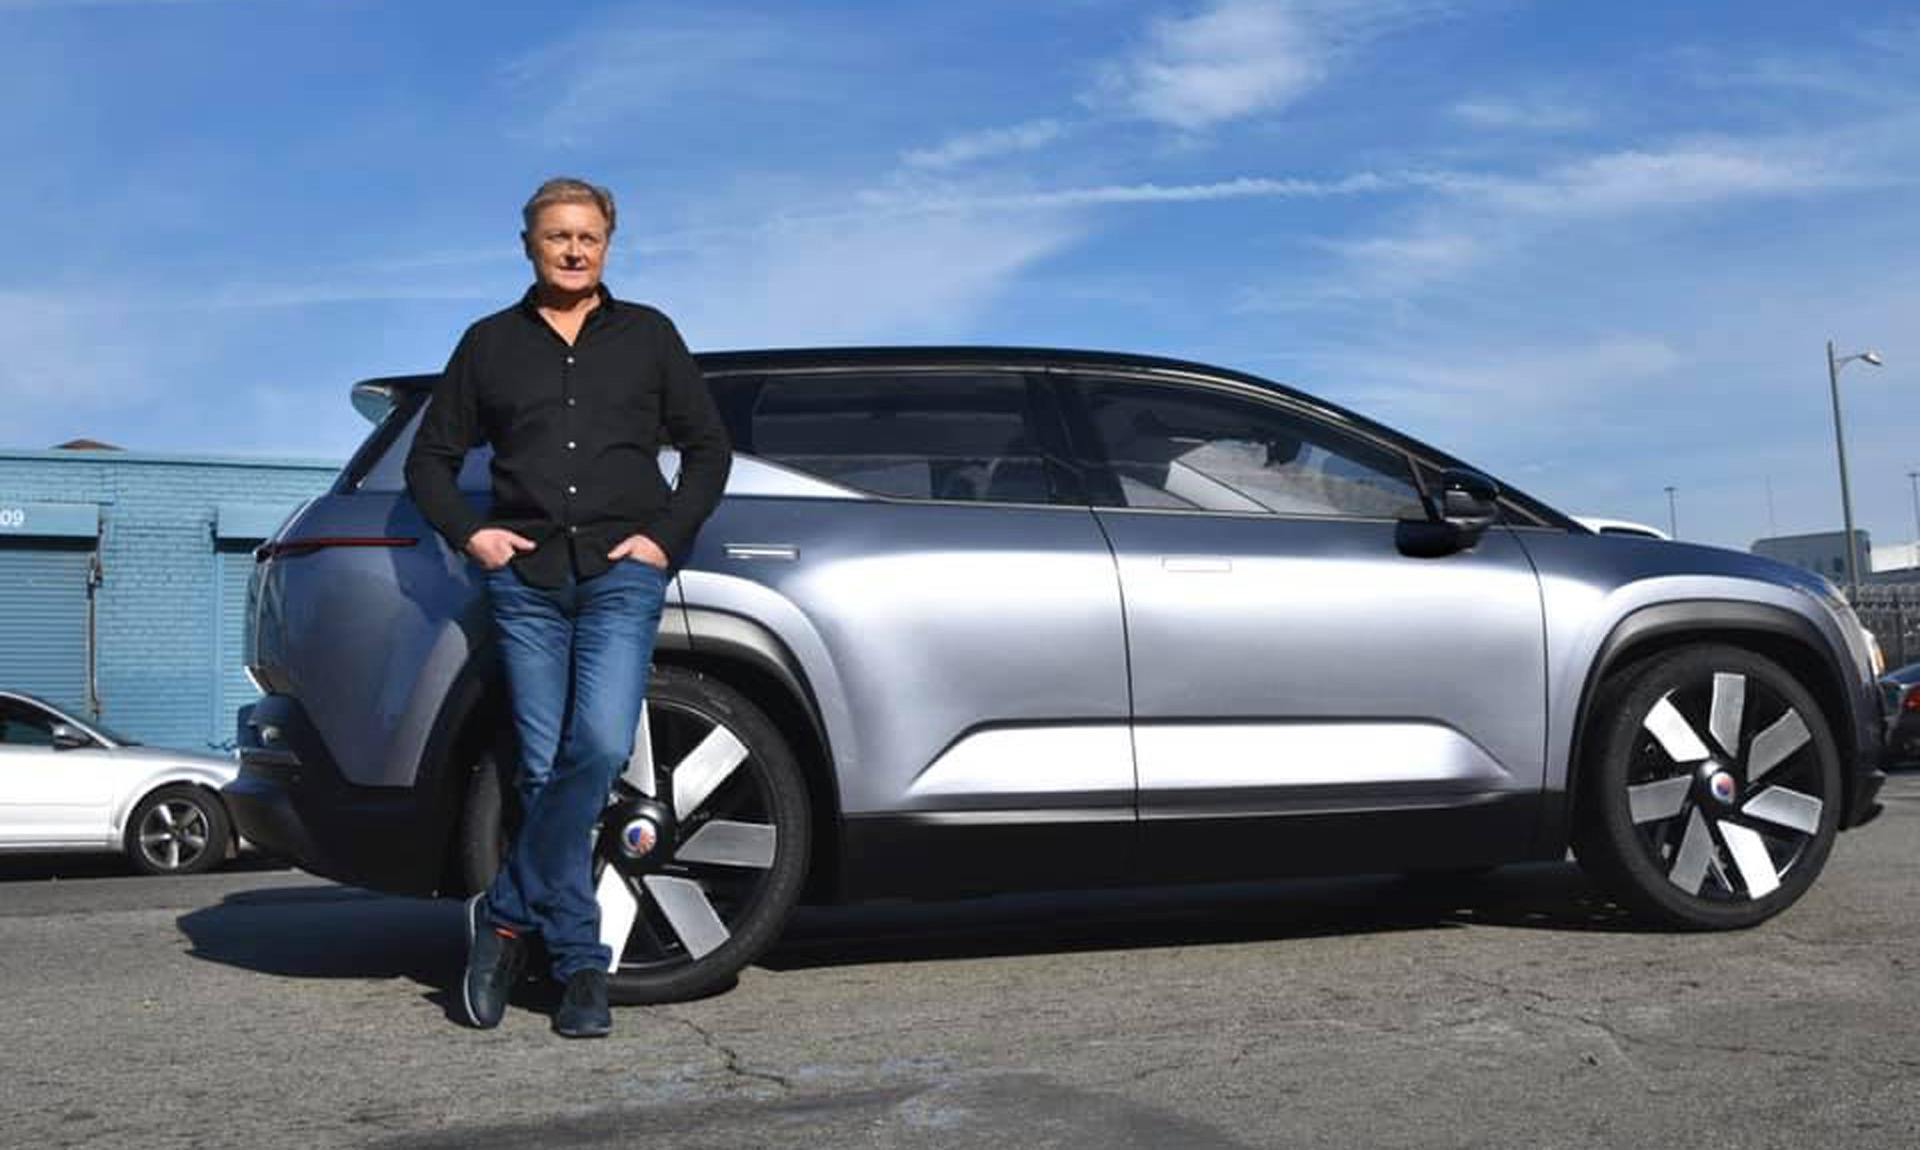
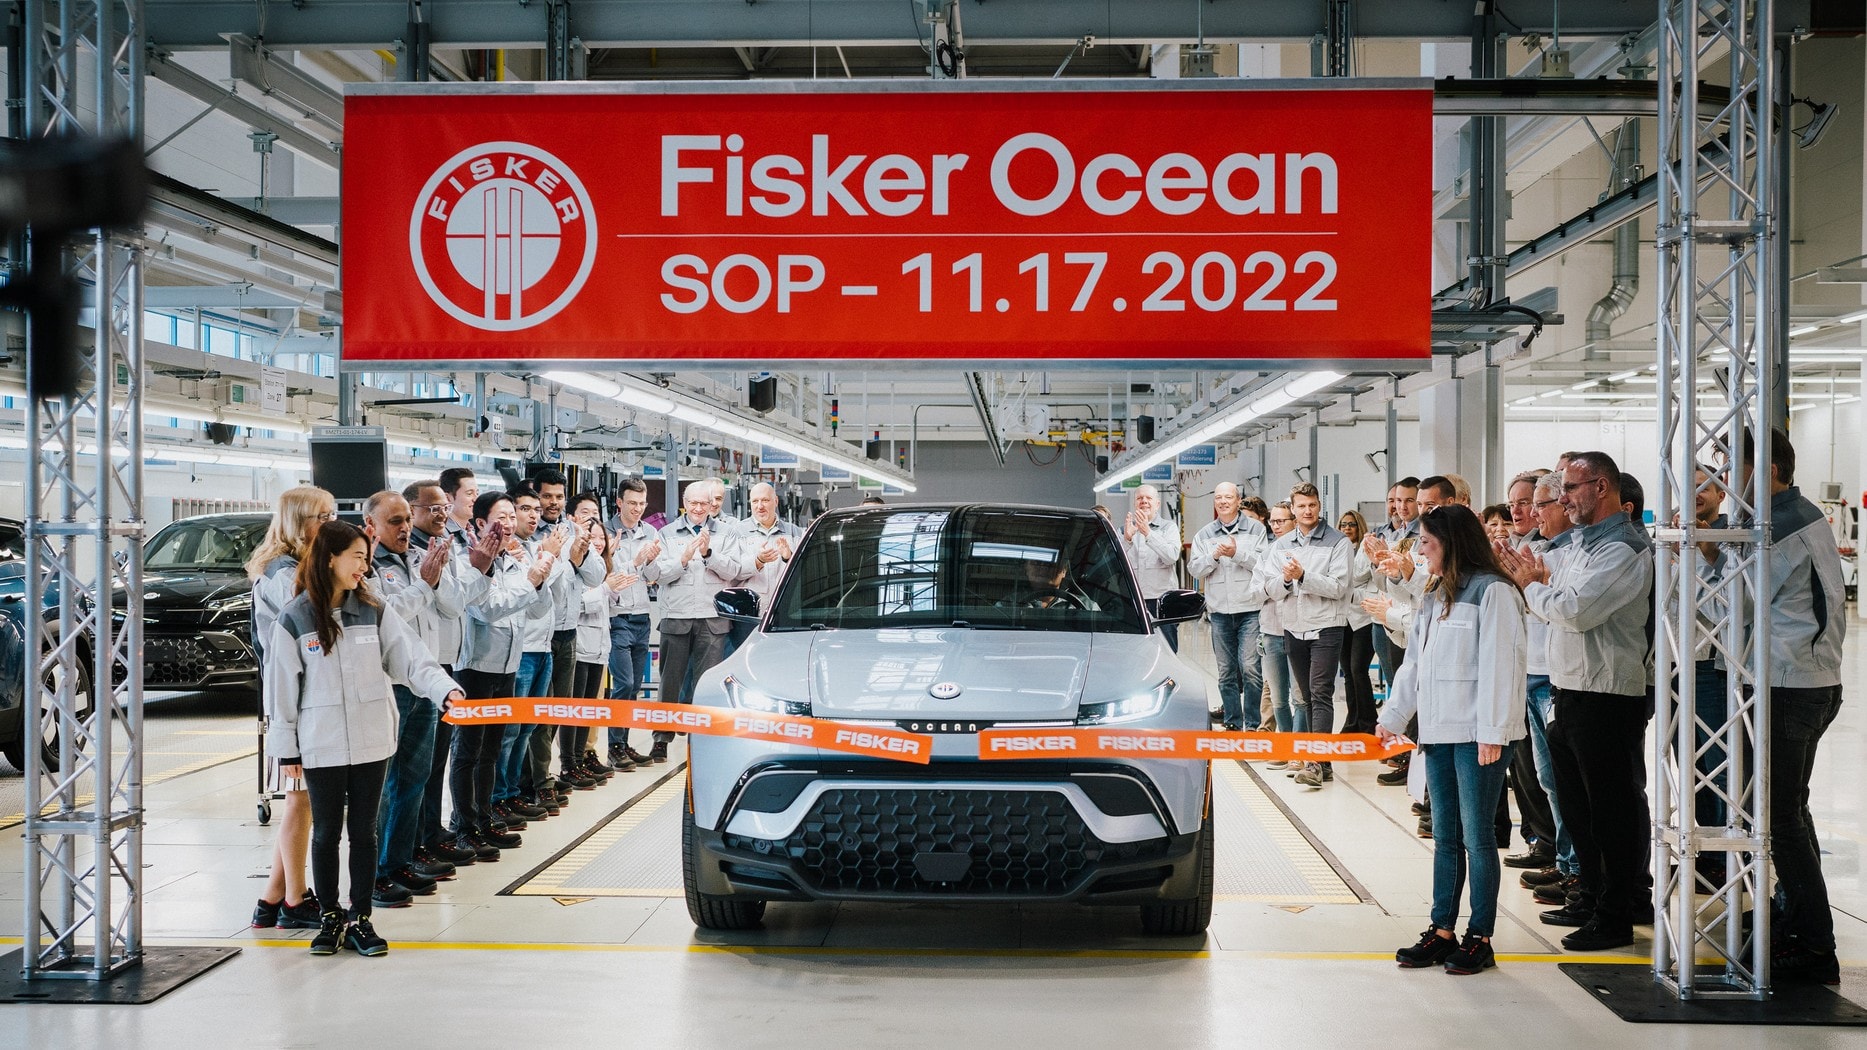
 O Fisker Ocean tomou forma não em uma fábrica própria, mas na linha de montagem da Magna — o arranjo pensado para manter a Fisker enxuta. Crédito: Fisker Inc
Em 2022, a enxurrada de dinheiro para as startups de veículos elétricos começou a diminuir. O capital que havia entrado no setor durante o boom não desapareceu de repente. O que mudou foram as condições que haviam tornado esse capital abundante. À medida que as taxas de juros subiram e as avaliações caíram, os investidores de SPACs e os mercados financeiros em geral ficaram menos dispostos a financiar projeções ambiciosas sem evidências de progresso. Havia dinheiro disponível, mas ele já não era tão paciente, barato ou fácil de atrair quanto antes.
Para as startups que haviam levantado dinheiro com avaliações extraordinárias, o momento foi particularmente implacável. Construir uma montadora consome caixa em praticamente todas as etapas. Programas de engenharia exigem anos de investimento antes de gerar receita. Fábricas exigem ferramental e equipamentos antes de produzir seu primeiro veículo. Os fornecedores costumam exigir depósitos e volumes mínimos. Os veículos precisam ser certificados, testados e enviados. Reservas de garantia e operações de serviço precisam ser estabelecidas. E, mesmo depois de tudo isso, a própria produção pode gerar prejuízo.
Uma empresa pode, portanto, reportar entregas crescentes ao mesmo tempo em que mergulha mais fundo em dificuldades financeiras. Foi exatamente isso que tornou o período pós-SPAC tão difícil. As empresas haviam levantado somas enormes, mas seus modelos de negócio dependiam de atingir volumes de produção que ainda estavam anos à frente. Quando as avaliações caíram, levantar dinheiro adicional tornou-se mais difícil e mais caro. O resultado foi um ciclo vicioso: avaliações mais baixas aumentavam o custo do capital, enquanto exigências de capital mais altas aceleram a necessidade de financiamento. O problema não era simplesmente que os investidores haviam ficado menos entusiasmados com os veículos elétricos. O problema era que a economia de se construir uma montadora começava a se impor. A Fisker, por exemplo, havia se estruturado para permanecer enxuta, terceirizando a fabricação a parceiros externos para poder se concentrar em design e tecnologia. Seu colapso é uma ilustração clara do que aconteceu quando essa aposta encontrou a realidade. A história não era simplesmente a de um veículo elétrico que não conseguia encontrar clientes. Ela demonstrou algo mais fundamental: mesmo uma montadora enxuta ainda precisava coordenar um enorme sistema industrial, e ainda precisava de demanda e capital suficientes para manter esse sistema em funcionamento.
As falhas entre as startups não foram idênticas, e essa distinção importa. Algumas empresas enfrentaram dificuldades principalmente na produção. Outras sofreram com demanda fraca, custos altos, dificuldades de financiamento, decisões estratégicas ou uma combinação de vários fatores. Algumas tinham tecnologia que funcionava, mas não podia ser produzida de forma economicamente viável na escala necessária. Outras tinham estratégias de manufatura ambiciosas que se mostraram difíceis de executar.
A própria estrutura das SPACs não fabricava os veículos, não administrava as fábricas nem criava a demanda. Ela contribuiu, no entanto, para o ambiente em que muitas dessas empresas foram avaliadas com base em projeções futuras ambiciosas. Essa distinção é importante porque é tentador olhar para trás e concluir que o próprio boom de SPACs (2020–2021) foi o problema. A evidência é mais complicada.
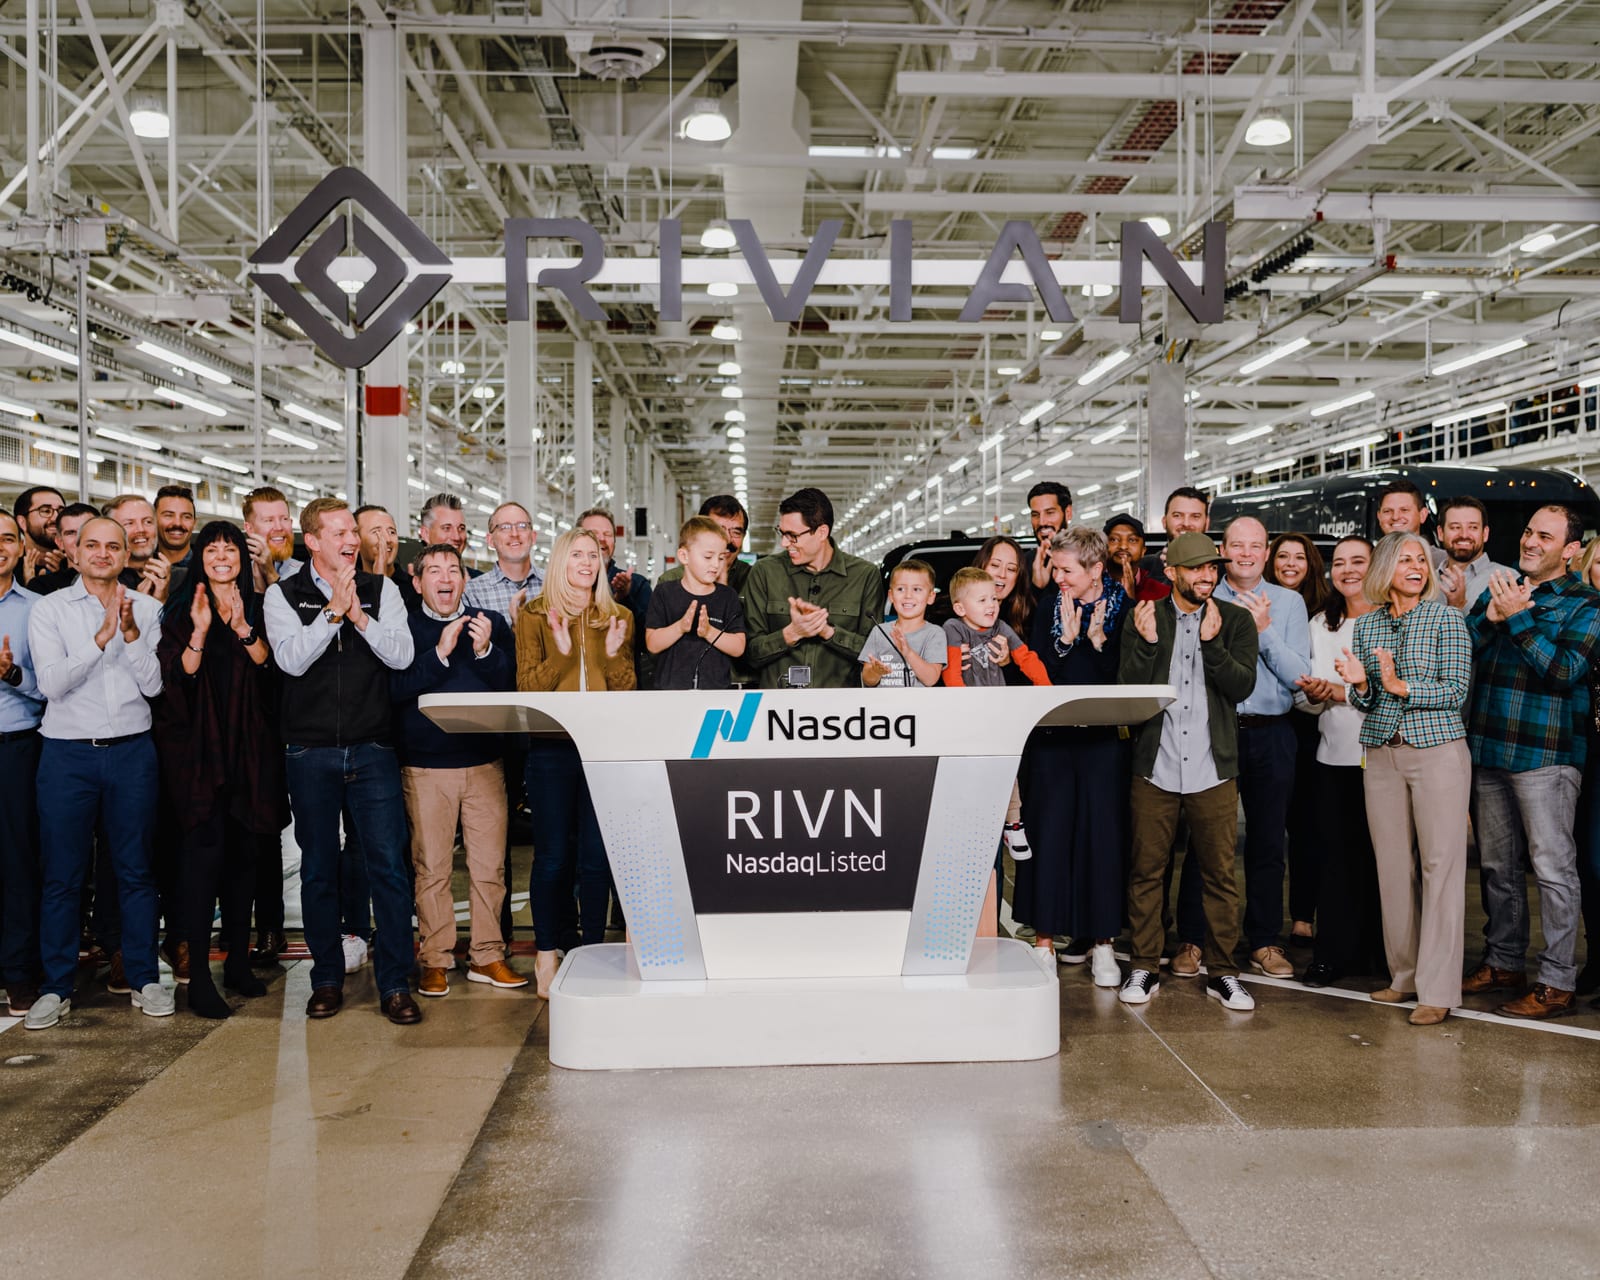 RJ Scaringe, CEO da Rivian, durante o IPO da empresa em 2021 — a via convencional de acesso ao mercado de capitais, em contraste com seus pares do setor de veículos elétricos que abriram capital via SPAC.
Um IPO convencional não teria feito os desafios fundamentais da manufatura automotiva desaparecerem. Uma empresa ainda precisaria de fábricas, fornecedores, baterias, clientes e bilhões de dólares em capital. A Rivian é um bom lembrete disso. Ao contrário das empresas que entraram nos mercados públicos por meio de fusões com SPACs, a Rivian realizou um IPO convencional em 2021. Suas ações inicialmente foram negociadas a uma avaliação que refletia enormes expectativas para o futuro da empresa. Ainda assim, a Rivian também enfrentou as mesmas realidades industriais subjacentes: gargalos de produção, restrições na cadeia de suprimentos, custos altos e a enorme quantidade de capital necessária para escalar uma operação automotiva.
A diferença não estava simplesmente na via de acesso ao mercado de ações. A diferença estava em saber se a empresa conseguiria sobreviver tempo suficiente — e levantar capital suficiente — para atingir uma escala sustentável. Isso se tornou cada vez mais difícil à medida que as avaliações desabavam. A queda no mercado de ações foi brutal em boa parte do setor. Empresas que antes eram avaliadas em bilhões passaram, de repente, a valer uma fração desses valores. Para empresas que ainda precisavam levantar dinheiro, isso criou um problema particularmente perigoso.
Uma empresa que havia levantado US$ 500 milhões em uma avaliação alta poderia acreditar que tinha capital suficiente para chegar ao próximo grande marco. Mas se o preço das ações posteriormente desabasse, levantar outros US$ 500 milhões poderia exigir a emissão de um número muito maior de ações. A diluição aumentava, a confiança dos investidores enfraquecia, o custo do capital subia, e o fôlego financeiro diminuía.
A linguagem do boom havia mudado. A pergunta não era mais: até onde essa empresa poderia chegar? Agora era: essa empresa conseguirá sobreviver tempo suficiente para descobrir? Para algumas, a resposta foi não.
Mas as falhas também revelam algo mais profundo. O ponto de ruptura específico de cada empresa foi diferente, mas um conjunto comum de pressões subjacentes — intensidade de capital, complexidade industrial e a necessidade de atingir escala — corria por baixo de todas elas. Se essas pressões apareceram em empresas que seguiam estratégias muito diferentes — terceirização, micro-fábricas, plantas próprias, frotas comerciais, carros premium, ônibus e caminhões — talvez o problema fosse maior do que as próprias empresas. Talvez o verdadeiro desafio fosse a indústria que elas estavam tentando entrar.
A fabricação automotiva sempre foi excepcionalmente difícil. Exige capital enorme, cadeias de suprimentos complexas, controle de qualidade rigoroso e um sistema de produção no qual milhares de componentes precisam funcionar juntos repetidamente, em escala e a um custo que os clientes aceitem pagar. Os veículos elétricos não eliminaram essas exigências. Em alguns aspectos, criaram novas. As baterias se tornaram um dos componentes estrategicamente mais importantes do veículo. O software tornou-se cada vez mais central. A infraestrutura de recarga passou a fazer parte da experiência do cliente. As matérias-primas ganharam mais importância. As cadeias de suprimentos se tornaram uma questão estratégica, e não apenas uma função de compras.
As empresas que entraram no mercado durante o boom de SPACs haviam identificado corretamente a direção da indústria automobilística. Mas muitas subestimaram a infraestrutura necessária para chegar lá. E isso levanta uma questão maior: se apenas capital não era suficiente, o que era? Para responder a isso, é preciso olhar além das startups — e além de Wall Street — para um ecossistema automotivo que vinha se desenvolvendo havia anos antes de o boom de SPACs começar. Esse ecossistema estava na China.