A Oportunidade dos Veículos Elétricos
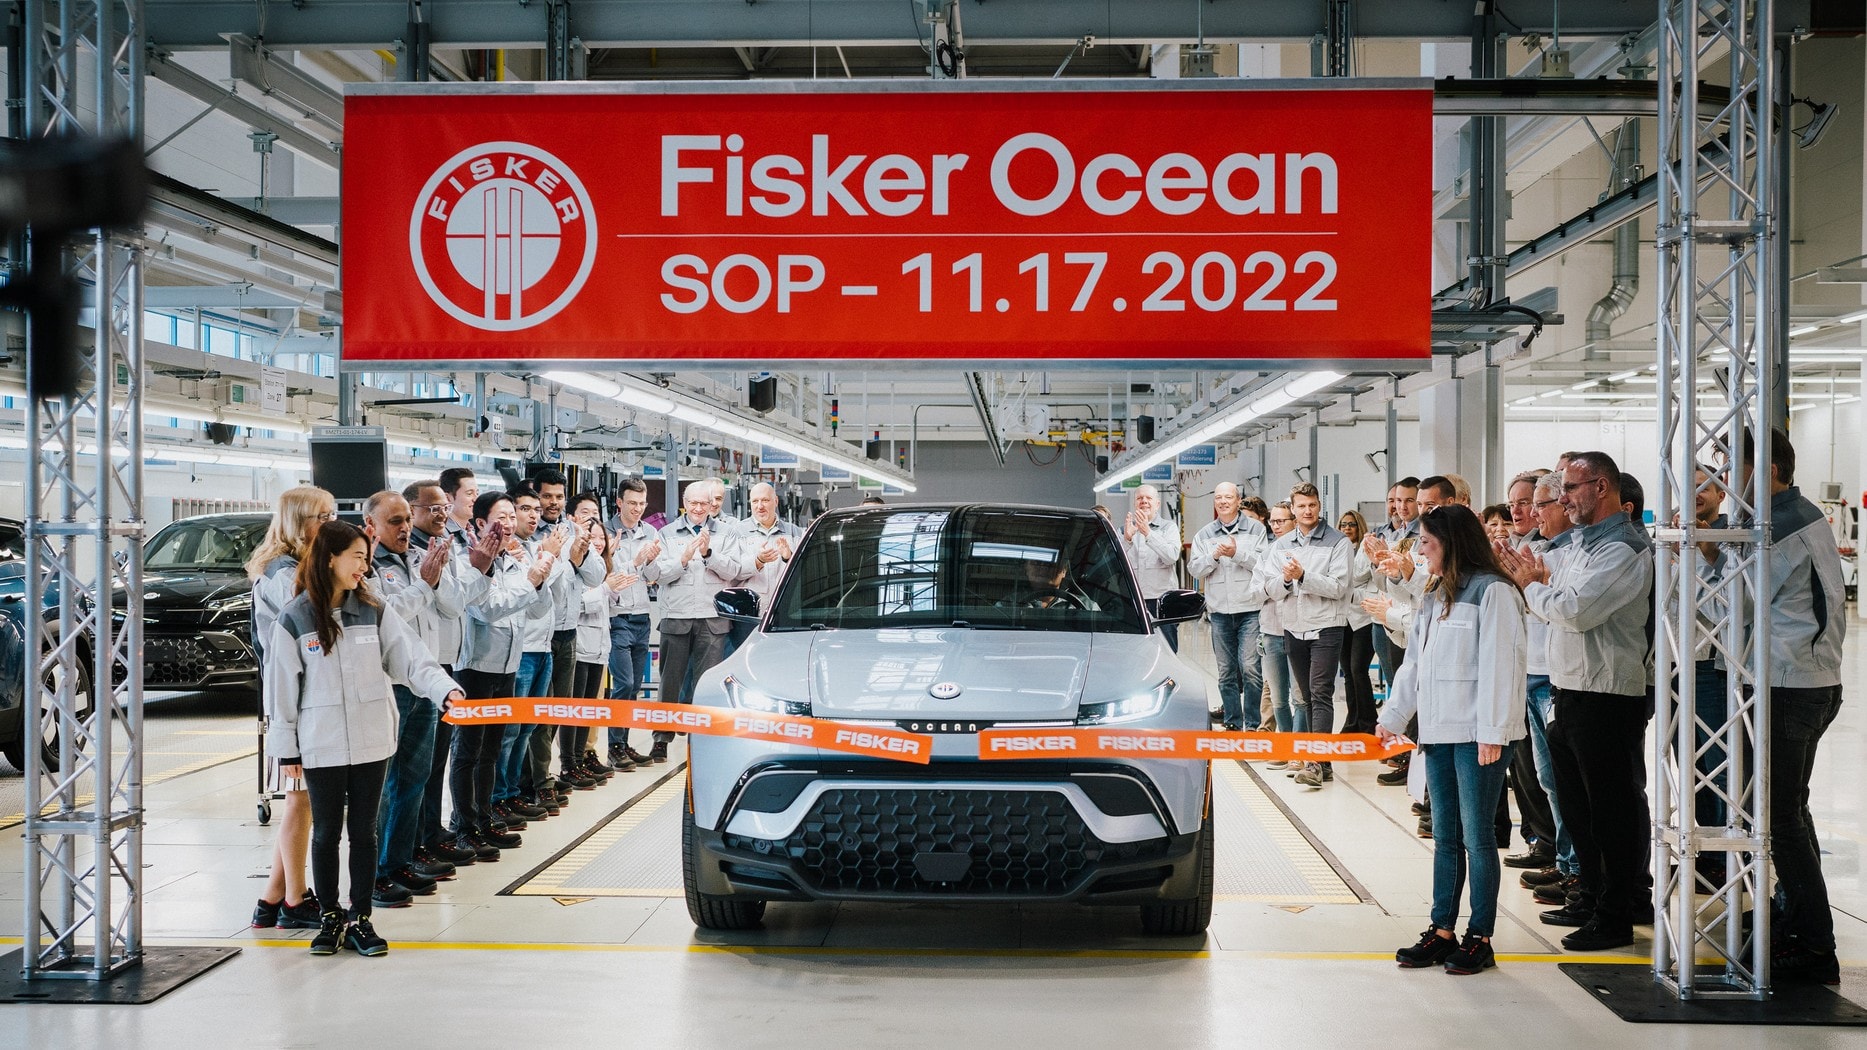
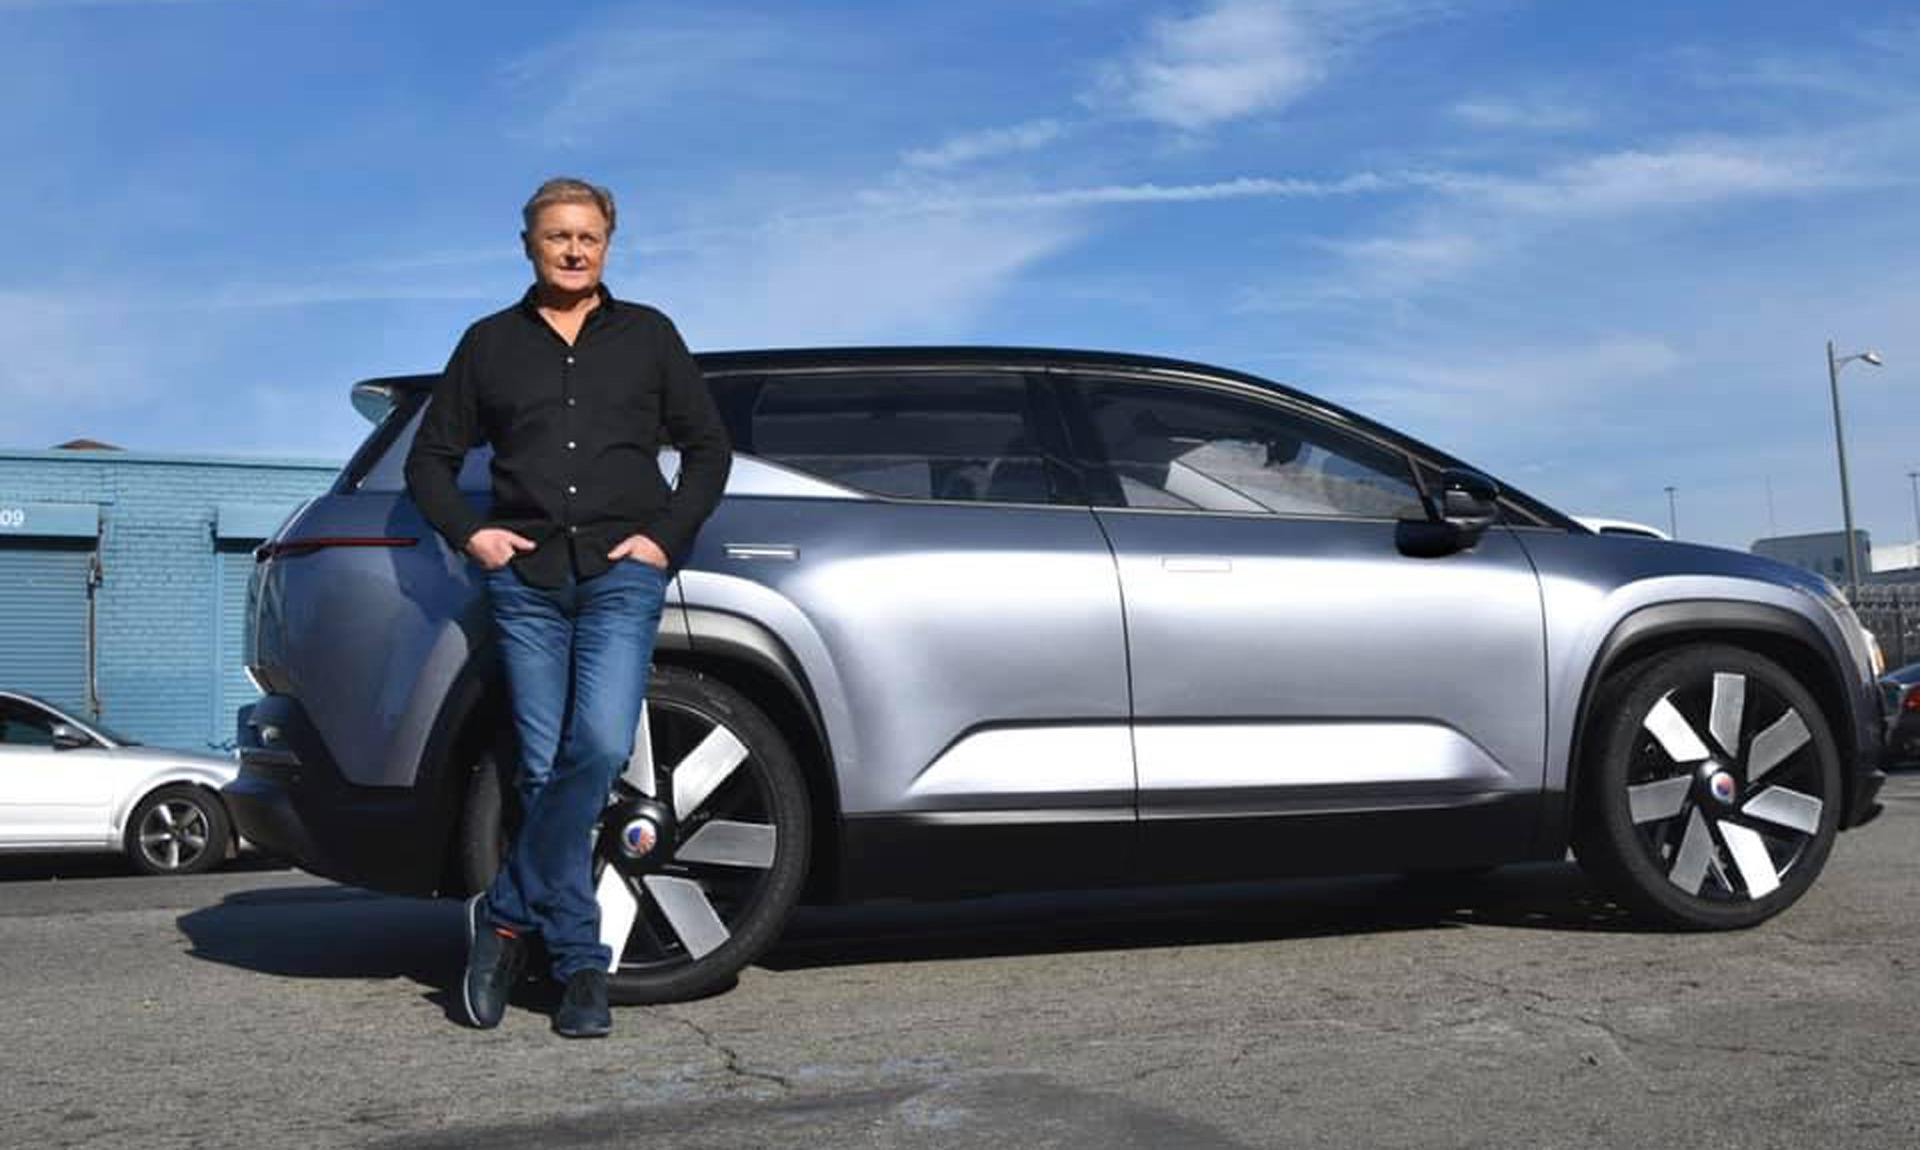 A estratégia de poucos ativos da Fisker refletia a promessa do boom dos veículos elétricos: um veículo elétrico ambicioso respaldado por capital dos mercados públicos, com a produção terceirizada em vez de organizada em torno de uma rede própria de fábricas convencionais. Crédito: Fisker
Em 2019 e 2020, o veículo elétrico já não era simplesmente uma alternativa tecnológica ao motor de combustão interna. Ele estava se tornando uma das maiores histórias de investimento da indústria automotiva. As vendas globais de carros elétricos haviam alcançado cerca de 2,1 milhões de unidades em 2019 e continuavam a crescer, apesar da interrupção causada pela pandemia de COVID-19. A tecnologia das baterias estava avançando, os governos estavam endurecendo as políticas de emissões, e a Tesla havia demonstrado algo que antes parecia improvável: um carro elétrico poderia ser desejável, rápido, tecnologicamente sofisticado e comercialmente poderoso. Para os investidores, a oportunidade parecia enorme.
A questão já não era se os veículos elétricos tinham futuro. A questão era quem construiria esse futuro. Essa pergunta abriu caminho para um dos episódios mais extraordinários do mercado de capitais automotivo moderno: o boom das SPACs de veículos elétricos. O otimismo não era difícil de compreender. Os veículos elétricos estavam se beneficiando de várias tendências ao mesmo tempo. Os custos das baterias haviam caído drasticamente na década anterior. A autonomia estava melhorando. Os governos estavam introduzindo incentivos e exigências de emissões cada vez mais rigorosas. As montadoras estavam comprometendo bilhões de dólares com a eletrificação. E a Tesla havia transformado a imagem do carro elétrico, que deixou de ser visto como uma concessão ambiental para se tornar um produto tecnológico.
A oportunidade se estendia muito além dos carros de passeio. Vans, ônibus e caminhões elétricos prometiam custos operacionais e de manutenção potencialmente menores para as frotas, especialmente aquelas que percorriam rotas previsíveis. Sistemas de baterias, infraestrutura de recarga, e software criaram mercados adicionais em torno do próprio veículo. Um novo ecossistema automotivo parecia estar se formando. Havia, portanto, uma razão legítima para acreditar que uma nova geração de empresas poderia surgir ao lado das fabricantes já estabelecidas.
O Desafio da Fabricação em Escala
Mas, por trás do otimismo, havia uma distinção que acabaria se tornando decisiva. A oportunidade de vender veículos elétricos não era a mesma coisa que a capacidade de fabricá-los de forma lucrativa. Projetar um veículo é difícil. Produzi-lo em escala é algo completamente diferente.
Uma empresa pode construir um protótipo com uma equipe relativamente pequena e uma quantidade relativamente modesta de capital. Transformar esse protótipo em dezenas de milhares de veículos confiáveis exige fábricas, ferramental, baterias, fornecedores, software, homologação, controle de qualidade, logística, redes de assistência técnica e enormes quantidades de capital de giro. Cada componente precisa chegar à fábrica certa, no momento certo, com a qualidade adequada e a um custo que permita ao veículo final fazer sentido econômico. Essa distância entre o desenvolvimento tecnológico e a escala industrial acabaria definindo o destino de muitas das empresas que surgiram durante o boom dos veículos elétricos. No início, porém, os mercados financeiros estavam concentrados em outra coisa: velocidade.
O Atalho das SPACs
O caminho tradicional para se tornar uma empresa de capital aberto exige que uma companhia privada construa um histórico financeiro, trabalhe com bancos de investimento e passe por uma oferta pública inicial de ações, ou IPO. Uma SPAC oferecia outra rota. Uma special purpose acquisition company, ou empresa de aquisição com propósito especial, já era negociada publicamente e mantinha recursos captados junto aos investidores. Ela poderia se fundir com uma empresa privada, levando-a efetivamente ao mercado acionário sem o processo tradicional de IPO. Para as jovens empresas de veículos elétricos, a atração era evidente. Uma SPAC poderia proporcionar acesso ao capital dos mercados públicos, um caminho mais rápido para a negociação em bolsa e, em muitos casos, financiamento adicional substancial por meio de investimento privado em ações de empresas de capital aberto, conhecido como PIPE. Nessas operações, investidores privados comprometiam capital com a empresa como parte do processo de fusão ou paralelamente a ele.
Mais importante ainda, esse mecanismo permitia que os investidores atribuíssem valor a uma empresa com base, em grande medida, no que se esperava que ela se tornasse. O mercado mais amplo já estava preparado para o fenômeno. Em 2020, 22 empresas dos setores automotivo e de mobilidade abriram capital por meio de operações com SPACs, em comparação com apenas cinco operações desse tipo entre 2015 e 2019. Empresas de veículos elétricos e negócios ligados à eletrificação representavam uma parcela significativa desses acordos. O momento dificilmente poderia ter sido mais favorável.
As taxas de juros estavam extremamente baixas. Os mercados financeiros estavam inundados de liquidez após o choque inicial da pandemia. Os investidores estavam dispostos a aceitar premissas agressivas de crescimento em setores de tecnologia e em outras indústrias emergentes. Os patrocinadores de SPACs procuravam empresas com potencial para se tornar a próxima grande história de crescimento. As startups de veículos elétricos se encaixavam quase perfeitamente nessa narrativa. A primeira onda produziu alguns dos nomes que se tornariam sinônimos do boom.
A Primeira Onda de Startups de Veículos Elétricos
A Nikola estava entre os casos mais proeminentes. Em 2020, a empresa concordou em se fundir com a VectoIQ em uma operação que lhe atribuía um valor empresarial pró-forma de aproximadamente US$ 3,3 bilhões e incluía um PIPE de US$ 525 milhões. Na época, a Nikola afirmou ter mais de 14 mil pedidos antecipados de veículos, representando mais de US$ 10 bilhões em receita potencial. Os números eram impressionantes, especialmente para uma empresa que ainda não havia estabelecido uma produção em escala comercial. Mas era justamente isso que tornava o novo ambiente do mercado de capitais tão diferente: os investidores estavam sendo convidados a financiar a empresa que a Nikola poderia se tornar.
A Fisker veio em seguida com uma proposta bastante diferente. Em vez de construir do zero uma operação convencional de fabricação automotiva, a empresa de Henrik Fisker adotou um modelo pouco intensivo em ativos, dependendo fortemente de parceiros externos de fabricação. Sua fusão com a Spartan Energy avaliou a empresa em aproximadamente US$ 2,9 bilhões, com mais de US$ 1 bilhão em recursos brutos destinados a financiar o desenvolvimento do Ocean até a produção.
A Canoo ofereceu outra interpretação do veículo elétrico. Sua plataforma do tipo skate foi projetada para sustentar várias configurações de veículos, permitindo que a empresa se posicionasse não apenas como uma montadora, mas como uma empresa de tecnologia e plataformas. Sua fusão com a Hennessy Capital avaliou a Canoo em aproximadamente US$ 2,4 bilhões e deveria proporcionar cerca de US$ 600 milhões em recursos brutos. A Lordstown Motors buscava outra oportunidade gigantesca: a picape elétrica. Sua fusão com a DiamondPeak avaliou a empresa em aproximadamente US$ 1,6 bilhão, com uma estratégia voltada especialmente ao mercado de frotas comerciais. Nenhuma dessas ideias era, por si só, absurda.
Os veículos elétricos realmente estavam se tornando uma indústria importante. A tecnologia das baterias realmente estava avançando. A eletrificação de frotas realmente oferecia potenciais benefícios econômicos. E o mercado automotivo global era suficientemente grande para sustentar novos participantes, caso eles conseguissem executar seus planos. Mas as avaliações começavam a revelar uma característica crucial do boom. Os investidores estavam valorizando cada vez mais aquilo que essas empresas poderiam se tornar, em vez daquilo que já haviam demonstrado.
A Valorização do Futuro
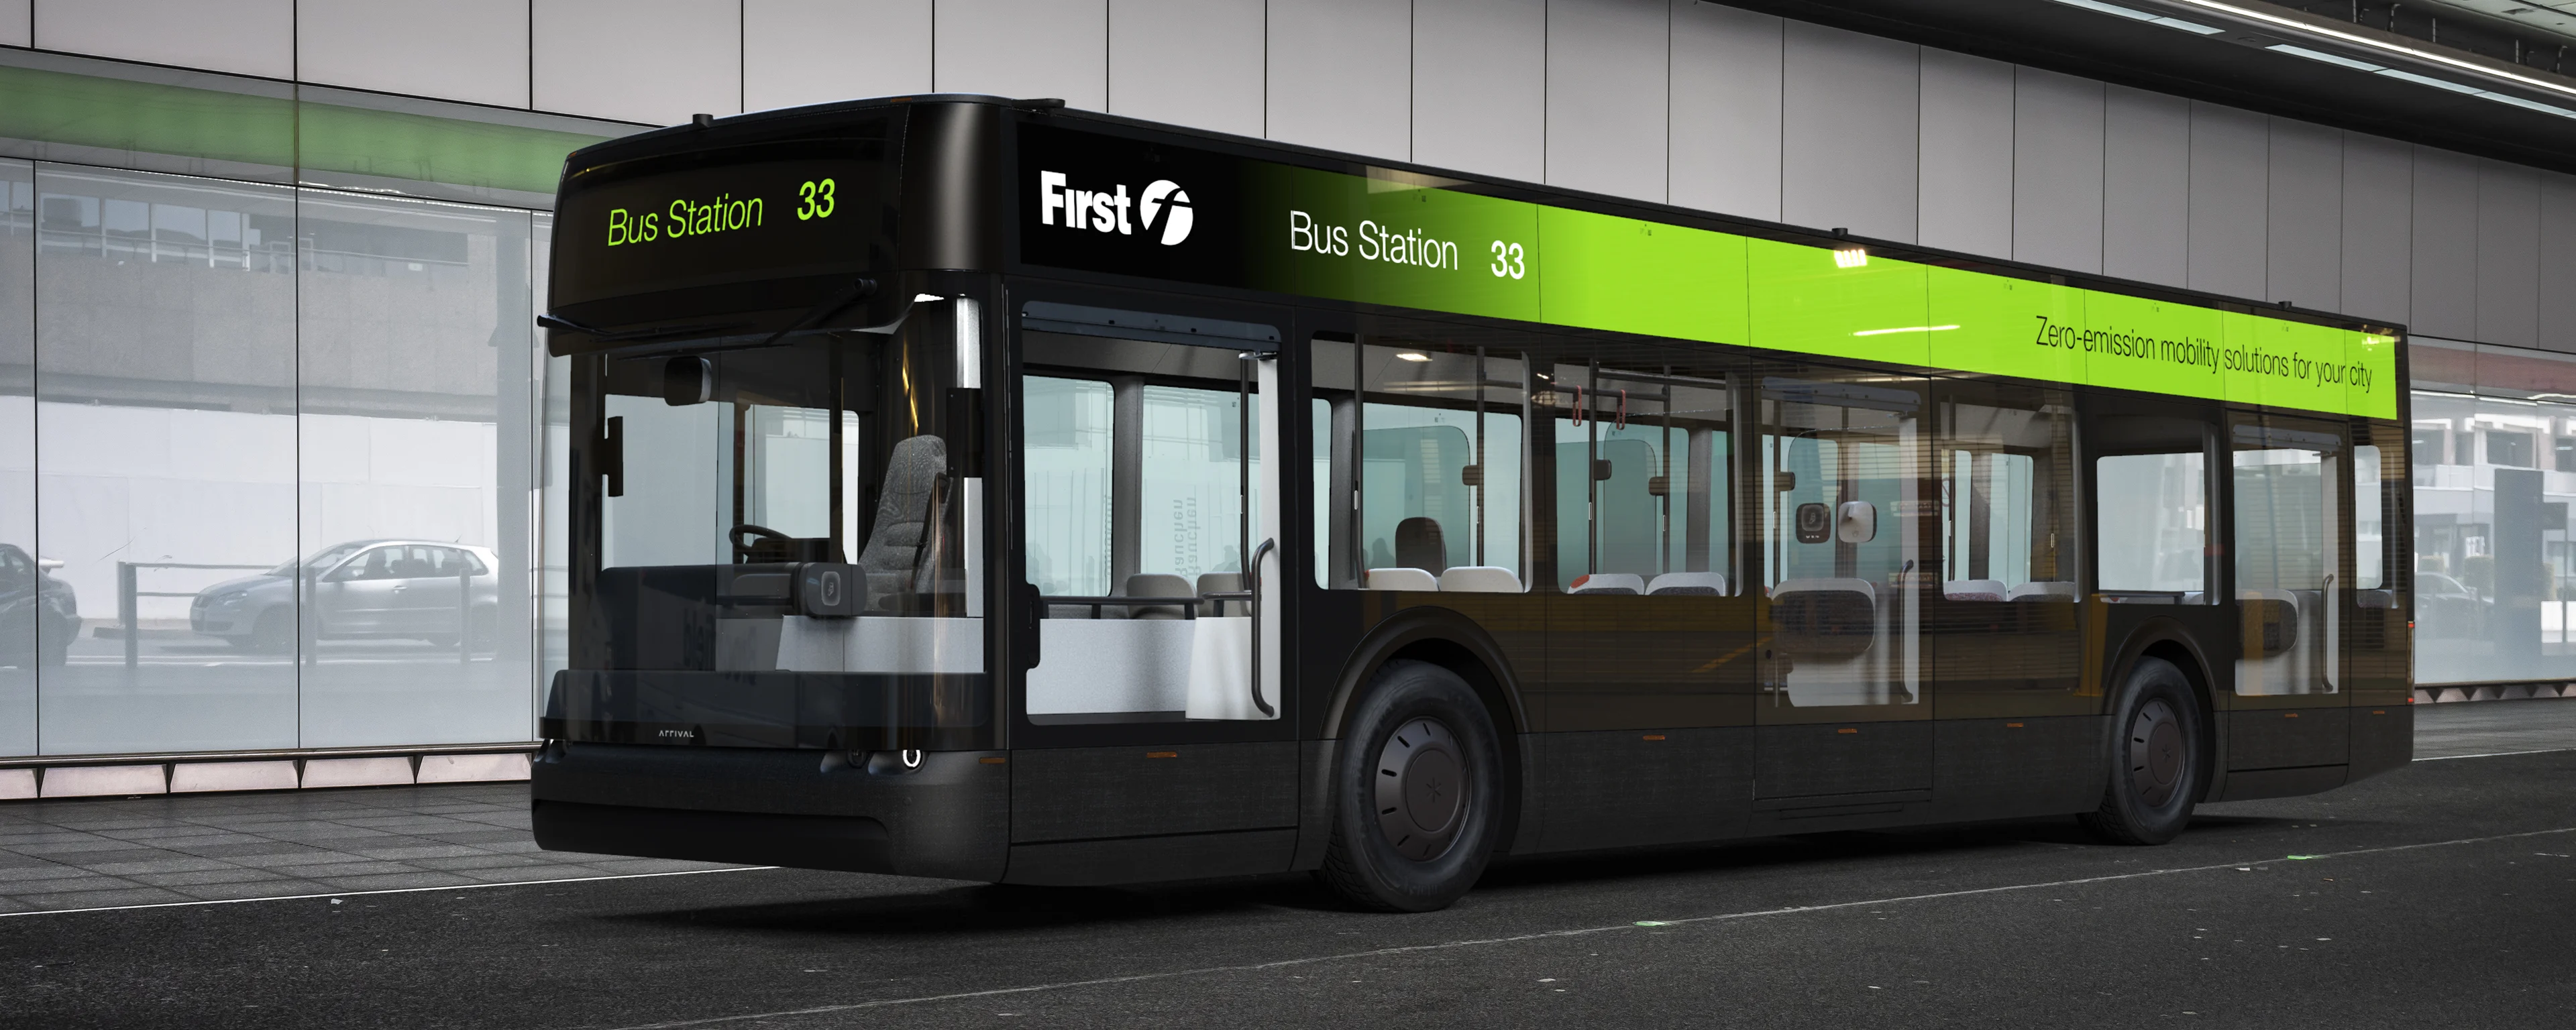 A estratégia de microfábricas da Arrival desafiava o modelo convencional de fabricação automotiva, ilustrando como as startups de veículos elétricos buscavam repensar não apenas o veículo, mas também os sistemas industriais necessários para produzi-lo em escala. Crédito: Arrival
Então chegou 2021, e os números ficaram ainda maiores. Se 2020 havia estabelecido o mecanismo, 2021 mostrou até onde o mercado estava disposto a levá-lo. A Lucid talvez tenha sido o exemplo mais claro. A fabricante de veículos elétricos premium concordou em se fundir com a Churchill Capital IV por um valor patrimonial da transação de US$ 11,75 bilhões. Quando o PIPE e outros financiamentos foram incluídos, a operação implicava um valor patrimonial pró -forma de aproximadamente US$ 24 bilhões.
A Arrival, startup britânica de veículos comerciais, propôs um modelo de fabricação radicalmente diferente, baseado em micro-fábricas menores. Sua fusão com a CIIG avaliou a empresa em aproximadamente US$ 5,4 bilhões. A Proterra levou outra parte da história da eletrificação aos mercados públicos. A empresa já tinha experiência em ônibus elétricos, baterias e tecnologia para veículos comerciais. Sua operação com a ArcLight avaliou a companhia em US$ 1,6 bilhão em valor empresarial, com um valor patrimonial pró-forma de aproximadamente US$ 2,4 bilhões. Enquanto isso, a Faraday Future entrou em sua fusão com a Property Solutions com um valor patrimonial estimado após a operação de US$ 3,4 bilhões, apesar de ainda estar muito distante da escala de produção normalmente associada a uma montadora avaliada em vários bilhões de dólares.
Os números estavam se tornando difíceis de ignorar. Em todo o setor, os investidores estavam, na prática, financiando a indústria automobilística do futuro antes que essa indústria tivesse sido construída. E as empresas não estavam todas vendendo a mesma visão.
A Nikola prometia uma nova geração de caminhões pesados movidos a baterias e hidrogênio, apoiada por sua própria infraestrutura de abastecimento. A Fisker apostava que uma montadora poderia permanecer relativamente pouco intensiva em ativos ao terceirizar a fabricação e concentrar-se no design e na tecnologia. A Canoo via sua arquitetura do tipo skate como a base para uma plataforma veicular mais ampla. A Lordstown tinha como alvo as frotas comerciais com uma picape elétrica. A Arrival acreditava que fábricas menores poderiam desafiar a economia das plantas automotivas convencionais. A Proterra concentrava-se em ônibus, baterias e tecnologia para veículos comerciais. A Lucid se posicionava como uma empresa de tecnologia premium capaz de desafiar a Tesla. Estratégias diferentes. Veículos diferentes. Mercados diferentes.
Ainda assim, com o tempo, todas enfrentariam a mesma sequência de obstáculos industriais. Um veículo precisava passar do protótipo à certificação, da certificação à fábrica, da fábrica à produção e da produção às entregas. Depois vinham os desafios seguintes: assistência técnica, retenção de clientes, estabilidade da cadeia de suprimentos e, por fim, resultados econômicos positivos. Os mercados de capitais podiam financiar essa jornada.
Eles não podiam percorrê-la pelas empresas. Por algum tempo, porém, essa distinção foi fácil de ignorar. O dinheiro estava disponível, o mercado estava se expandindo e o futuro parecia gigantesco. Então o ambiente mudou.
Quando o Mercado Mudou
As taxas de juros começaram a subir. As ações de crescimento perderam parte de suas avaliações extraordinárias. As cadeias de suprimentos se tornaram mais difíceis de administrar. As matérias-primas das baterias ficaram mais caras. Os investidores começaram a fazer perguntas diferentes:
Quantos veículos vocês estão efetivamente produzindo? Quanto caixa estão consumindo? De quanto dinheiro adicional vocês precisarão? E talvez a pergunta mais importante de todas: quando esse negócio dará lucro? As respostas revelariam quanto do boom dos veículos elétricos havia sido construído sobre expectativas — e quanto havia sido efetivamente construído em aço, baterias e fábricas.