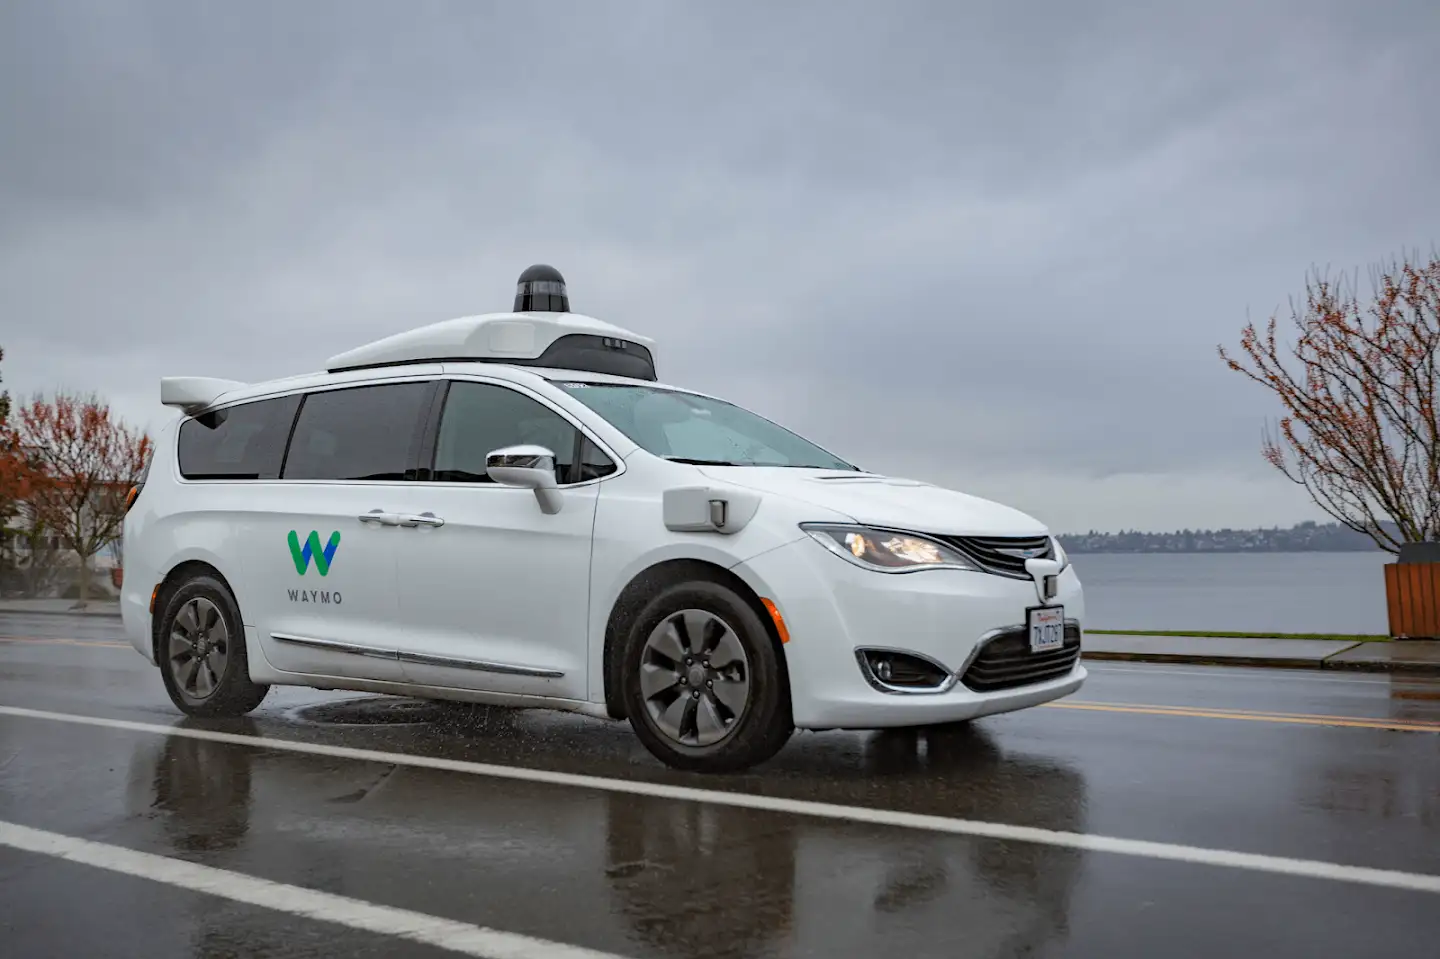
 Robotáxi híbrido Waymo Chrysler Pacifica operando em condições climáticas chuvosas: Crédito: Waymo.
A indústria de direção autônoma começou a enfrentar a enorme complexidade da cauda longa. Embora as demonstrações estivessem melhorando, os casos limites não estavam desaparecendo, pois chuva, nevoeiro, neve e ofuscamento podem degradar os sensores, obras poderiam invalidar mapas, marcações de estradas podiam sumir, veículos de emergência podiam se comportar de forma imprevisível, e pedestres ou ciclistas podiam tomar decisões que nenhum algoritmo conseguiu antecipar perfeitamente. Além disso, os humanos são notavelmente bons em lidar com a ambiguidade, fazendo julgamentos contextuais imediatos ao verem um objeto estranho na estrada. Uma máquina precisa transformar essa ambiguidade em dados, probabilidade e ação, tornando enorme a diferença entre "provavelmente seguro" e "seguro o suficiente para operar sem um humano".
Essa diferença tornou-se uma das principais razões pelas quais o cronograma da indústria se estendeu. O problema não era que os veículos autônomos paravam de funcionar, mas que fazê-los funcionar com confiabilidade suficiente era infinitamente mais difícil do que fazê-los funcionar em demonstrações.
O Efeito Startup: Aceleração, Não Mágica
Embora as startups não tenham resolvido a direção autônoma da noite para o dia, elas fundamentalmente industrializaram a busca por uma solução — uma distinção que importa porque revela uma indústria que não estava falhando devido a uma ideia central falha, mas sim lidando com a verdadeira escala do problema. O boom das startups acelerou o campo à medida que as empresas concorriam em configurações de sensores, plataformas de computação, estratégias de mapeamento, arquiteturas de redes neurais e modelos de negócios. Elas construíram frotas de teste, acumularam milhões de quilômetros, desenvolveram ambientes de simulação, criaram novas ferramentas para coleta e rotulagem de dados e atraíram pesquisadores que anteriormente poderiam ter trabalhado na academia ou em outras indústrias de tecnologia. Ao fazerem isso, forçaram as montadoras tradicionais a confrontar a possibilidade de que o veículo pudesse se tornar uma máquina definida por software. A direção autônoma tornou-se uma das apostas tecnológicas mais financiadas do final dos anos 2010 e início dos anos 2020. Em 2017, as startups que desenvolviam tecnologia de O Capital que Comprou o Futuro
veículos autônomos atraíram 76% dos dólares de investimento destinados ao setor de startups de tecnologia automotiva rastreado pela CB Insights, e em 2018 tornou-se o destino dominante de capital de tecnologia automotiva com rodadas enormes indo para Cruise, Zoox e Nuro. Em outubro de 2021, as empresas de direção autônoma haviam arrecadado mais de US$ 12 bilhões em financiamento de capital durante o ano, de acordo com a CB Insights. No entanto, um detalhe importante estava oculto na manchete: a contagem de negociações havia diminuído significativamente, mesmo com o aumento do financiamento total, com investidores "Smart Money" concentrando-se cada vez mais em empresas em estágios mais avançados, à medida que tentavam identificar quem realmente comercializaria a tecnologia.
Os maiores investidores não eram todos firmas tradicionais de capital de risco. O Vision Fund da SoftBank tornou-se uma das fontes definidoras de capital durante o primeiro boom de direção autônoma, investindo US$ 2,25 bilhões na Cruise da GM e US$ 940 milhões na Nuro. Montadoras e empresas de tecnologia também forneceram um capital estratégico enorme, incluindo GM, Ford, Volkswagen, Toyota, Honda e Amazon. Entre os investidores de risco tradicionais, Andreessen Horowitz, Accel e Sequoia Capital foram particularmente ativos, com a CB Insights identificando a Andreessen Horowitz como a mais ativa de seus 25 investidores "Smart Money" em direção autônoma desde 2016 (10 acordos), seguida por Accel (8 acordos) e Sequoia (7 acordos).
O exemplo mais revelador foi o da Waymo, que levantou sua primeira rodada de financiamento externo em março de 2020 a US$ 2,25 bilhões, expandida posteriormente para US$ 3 bilhões e relatada em última análise em US$ 3,2 bilhões, liderada por Silver Lake, Canada Pension Plan Investment Board e Mubadala, com a participação de Magna, Andreessen Horowitz, AutoNation e Alphabet. Em 2021, a Waymo levantou outros US$ 2,5 bilhões. Essas rodadas de startups anômalas refletiram a constatação de que a direção autônoma não era apenas um desafio de IA, mas um desafio de infraestrutura intensivo em capital que exigia veículos, sensores, computação, simulação, coleta de dados, validação de segurança, mapeamento, operações remotas, seguro, manutenção e operações de frota.
Quando o ciclo de investimentos mudou, o financiamento tornou-se muito mais seletivo e concentrado em torno de empresas com tecnologia demonstrada, implantações, parcerias ou um caminho para a receita. No início de 2026, a Waymo levantou US$ 16 bilhões, avaliando a empresa em US$ 126 bilhões em uma rodada liderada por Dragoneer Investment Group, DST Global e Sequoia Capital, com a participação de Andreessen Horowitz, Mubadala Capital, Bessemer Venture Partners, Silver Lake, Tiger Global e T. Rowe Price. De acordo com a S&P Global Market Intelligence, isso ajudou a empurrar o valor global das transações de veículos autônomos para US$ 23,26 bilhões apenas nos primeiros quatro meses de 2026 — superando todos os totais de anos inteiros registrados desde pelo menos 2017.
À medida que o mercado amadurecia, os requisitos de capital passaram de financiar a corrida tecnológica inicial para financiar a implantação em escala, uma transição que representa um dos desenvolvimentos econômicos mais críticos na história da direção autônoma. A indústria passou de perguntar quem pode construir um sistema autônomo? para quem pode implantar um em escala suficiente para gerar um retorno sobre o capital?, mudando o vencedor da empresa com a demonstração mais impressionante para aquela que consegue transformar a direção autônoma em um sistema econômico repetível.
O Robotáxi Torna-se o Caminho Prático
Uma das conclusões estratégicas mais importantes a surgir foi que a direção autônoma não precisava necessariamente chegar primeiro em carros particulares. Os robotáxis ofereciam um ambiente mais controlado onde uma empresa podia começar com uma área geográfica definida, mapear estradas em detalhes, selecionar horários de funcionamento, definir limitações climáticas, monitorar a frota, manter veículos e potencialmente implantar o mesmo sistema autônomo em uma grande frota de veículos. Isso mudou a lógica econômica e de engenharia ao refazer a pergunta de quando todo carro dirigirá sozinho? para onde os veículos autônomos podem operar com segurança e economia hoje? Essa mudança tornou os robotáxis a aplicação comercial inicial mais proeminente da autonomia de Nível 4.
O Modelo de Negócios: Quem é Pago Cuando o Carro Dirige Sozinho?
A tecnologia sozinha não determina se a direção autônoma se tornará uma indústria de sucesso; alguém precisa ganhar dinheiro com isso. Responder quem possui o veículo, o sistema autônomo, o cliente, os dados e quem gerencia operações, seguros e manutenção revela vários modelos possíveis:
Possuir e operar o robotáxi: O modelo mais simples é também o mais intensivo em capital. Uma empresa autônoma possui os veículos, opera a frota e cobra a tarifa do passageiro. Embora capture toda a transação, a empresa assume quase todos os custos, incluindo financiamento, manutenção, seguro, limpeza, recarga, gerenciamento de pátio e operações de serviço.
Direção Autônoma como Serviço (Driver-as-a-Service): Um modelo diferente separa a tecnologia da frota. A Aurora descreveu explicitamente um modelo de Motorista como Serviço no qual clientes de frota ou terceiros possuem, gerenciam e mantêm os veículos, enquanto a Aurora fornece o sistema autônomo e cobra com base no uso, como um modelo de taxa por milha. Isso reduz drasticamente os requisitos de capital, transformando a empresa autônoma em uma fornecedora de tecnologia.
Licenciamento da tecnologia: Licenciar a tecnologia diretamente para montadoras permite que a fabricante forneça o veículo, a escala de fabricação e o relacionamento com o cliente, enquanto a empresa autônoma fornece o software, os sensores, a arquitetura de computação ou a pilha de direção completa. Isso oferece enorme escalabilidade sem exigir que a empresa de tecnologia opere milhões de veículos sozinha.
Compartilhamento de receita: Um modelo híbrido divide a economia entre um provedor de tecnologia autônoma (fornecendo o motorista), montadora (veículo), operador de frota (capital e operações) e plataforma de mobilidade (clientes).
Como a mobilidade autônoma está se tornando um ecossistema em vez de um produto de empresa única, a pergunta central muda de querer ser dona dos robotáxis do mundo para querer movê-los.
A Batalha pela Cadeia de Valor
Além dos modelos de negócios, a corrida da direção autônoma é uma batalha pelos ativos-chave da cadeia de valor: o veículo, o motorista autônomo, sensores e computação, a frota, o relacionamento com o cliente, dados, infraestrutura física, capital de implantação e seguro/responsabilidade civil. Isso explica por que concorrentes aparentes também se tornam parceiros. Uma empresa autônoma não precisa se tornar uma montadora, uma montadora não precisa construir toda a pilha, uma empresa de transporte por aplicativo não precisa desenvolver seu próprio motorista e um operador de frota não precisa ser dono da IA. A indústria eventual pode se assemelhar ao ecossistema de smartphones, com diferentes empresas controlando diferentes camadas.
O Problema Econômico
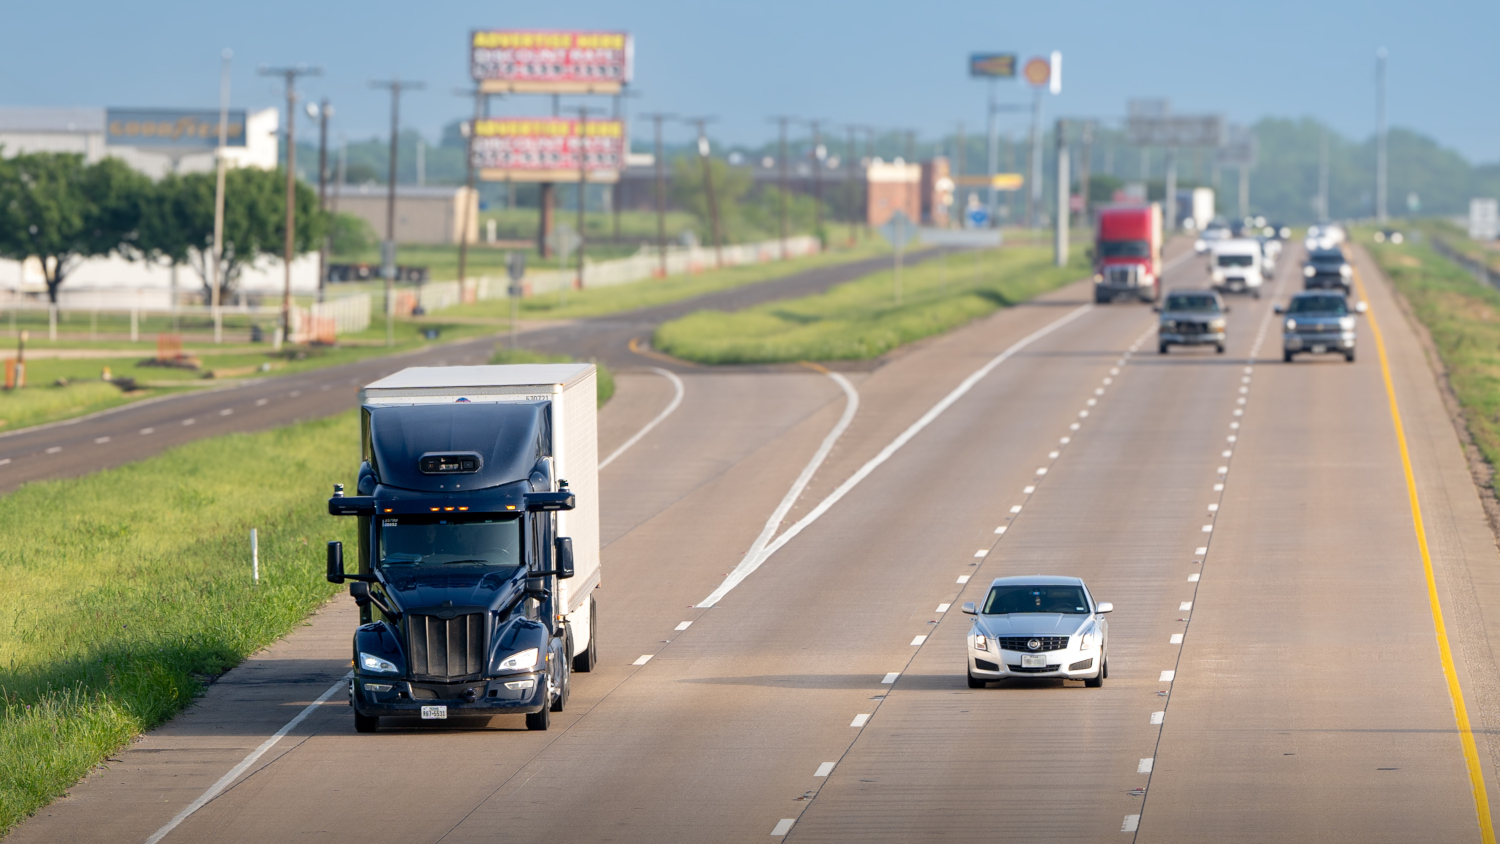 Transporte rodoviário autônomo de longa distância operando em corredores de frete rodoviário. Crédito: Aurora
É aqui que as previsões originais encontraram outro obstáculo: enquanto um protótipo pode usar sensores caros, grande poder de computação e uma equipe substancial de engenharia, um veículo particular de mercado de massa não pode. Proprietários de carros particulares podem não pagar milhares de dólares por um sistema que só funciona em determinados ambientes, enquanto um operador de robotáxi pode distribuir os custos de hardware por milhares de viagens devido a uma maior utilização.
O transporte rodoviário autônomo apresenta um cálculo igualmente atraente se as operações sem um motorista humano melhorarem diretamente a utilização da mão de obra, a utilização do veículo e as horas de funcionamento. No entanto, esses benefícios devem ser sopesados em relação aos custos de hardware, supervisão remota, manutenção, seguro e operações de frota. A tecnologia precisa se tornar não apenas possível, mas economicamente viável em relação às alternativas nos mercados que almeja.