No início dos anos 2000, a condução autônoma ainda era, em grande parte, um desafio de pesquisa. Nos Estados Unidos, a Agência de Projetos de Pesquisa Avançada de Defesa (DARPA) organizou uma série de competições destinadas a impulsionar o desenvolvimento de veículos sem motorista. O primeiro Grand Challenge, realizado em 2004, terminou sem que nenhum veículo completasse o percurso. Em 2005, cinco veículos conseguiram concluir a rota no deserto e, em 2007, o Urban Challenge demonstrou que veículos autônomos podiam circular em um ambiente urbano simulado, compartilhando as vias com outros veículos.
Esses experimentos ajudaram a estabelecer as bases da indústria moderna de condução autônoma. Em 2009, o Google iniciou seu projeto de carro autônomo, aproximando o tema do desenvolvimento comercial. Os Estados Unidos haviam conquistado uma vantagem inicial em experimentos de grande visibilidade, formação de talentos em pesquisa e desenvolvimento pelo setor privado.
A trajetória da China seguiu outro cronograma. Seu ecossistema de condução autônoma surgiu da convergência entre empresas nacionais de tecnologia, montadoras, instituições de pesquisa, iniciativas governamentais e um mercado automotivo em rápida expansão. Em vez de se desenvolver a partir de uma única descoberta, a indústria avançou por etapas sucessivas: pesquisa, testes em vias públicas, parcerias, serviços-piloto e implantação comercial.
2013–2016: A China Começa a Desenvolver Suas Capacidades
A Baidu começou a investir em condução autônoma em 2013, marcando um dos primeiros passos no desenvolvimento da indústria nacional chinesa. A empresa levou para esse campo sua experiência em mapeamento, serviços digitais e computação, em uma área que passaria a depender cada vez mais da cooperação entre desenvolvedores de tecnologia e fabricantes de veículos.
Naquele momento, o setor ocidental já avançava para além das competições experimentais. O Google realizava testes extensivos em vias públicas, e empresas dedicadas ao desenvolvimento de veículos autônomos começavam a se consolidar nos Estados Unidos.
A China ainda estava desenvolvendo suas próprias capacidades. Isso não significa que o país não tivesse realizado pesquisas anteriormente, mas que um ecossistema comercial reconhecível, reunindo fornecedores de tecnologia, fabricantes de veículos e empresas de mobilidade autônoma, começava a tomar forma.
Nos anos seguintes, um grupo mais amplo de participantes entraria nesse mercado. A Baidu se tornaria uma das principais empresas nacionais do setor, enquanto novas companhias se concentrariam no desenvolvimento de sistemas para transporte de passageiros, frotas comerciais e outras aplicações.
2017–2018: Uma Indústria Começa a Tomar Forma
Um marco importante ocorreu em abril de 2017, quando a Baidu anunciou o Apollo, uma plataforma aberta de condução autônoma destinada a disponibilizar suas tecnologias e recursos de desenvolvimento a parceiros da indústria. Em vez de desenvolver cada componente de forma isolada, as empresas participantes poderiam utilizar ferramentas compartilhadas e colaborar com fabricantes de veículos e fornecedores.
A iniciativa representou um passo significativo no esforço chinês para estabelecer um ecossistema industrial mais amplo em torno da condução autônoma.
Outras empresas seguiram caminhos diferentes. A Pony.ai, fundada no final de 2016, estabeleceu um centro de pesquisa em Guangzhou em 2017. Em fevereiro de 2018, firmou uma parceria estratégica com o Grupo GAC e lançou uma frota de veículos autônomos em vias públicas de Guangzhou. Mais tarde naquele ano, apresentou o PonyPilot, seu serviço de transporte por aplicativo com veículos autônomos.
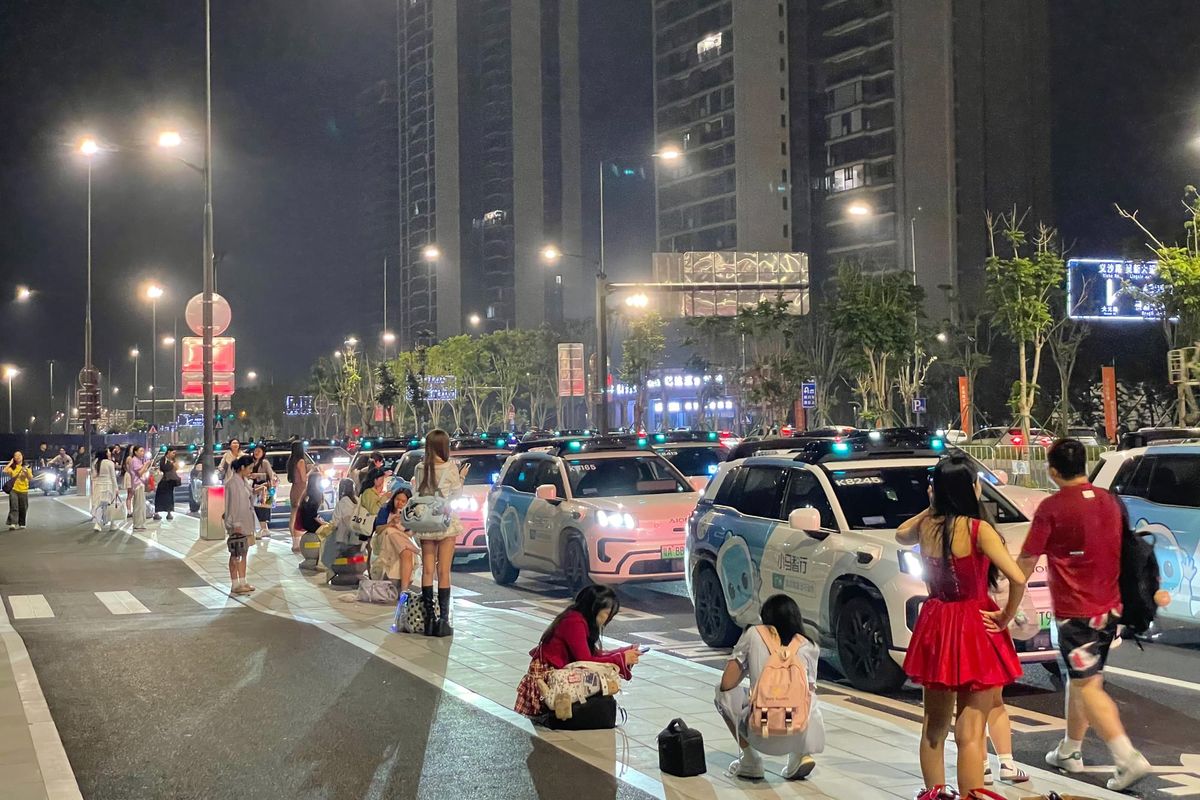
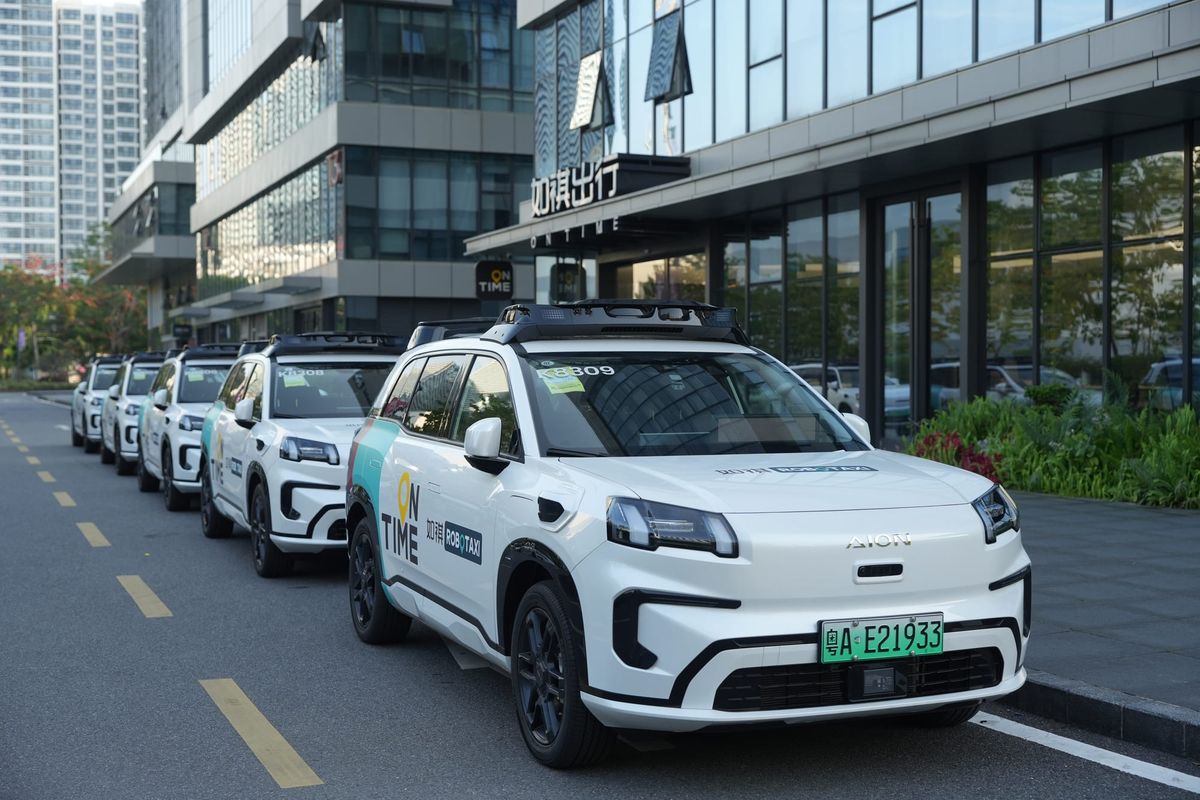 O robotáxi da Pony.ai em operação em Guangzhou, onde parcerias com montadoras e testes em vias públicas ajudaram a transformar a direção autônoma em um serviço de mobilidade.
Esses acontecimentos demonstravam a crescente importância das parcerias entre empresas de tecnologia e montadoras estabelecidas. O objetivo já não se limitava a demonstrar que um veículo podia circular em um ambiente controlado. As empresas começavam a testar como veículos autônomos poderiam operar como parte dos serviços cotidianos de transporte.
Enquanto isso, as empresas americanas continuavam avançando em seus próprios programas. Nesse estágio, os dois mercados buscavam objetivos tecnológicos e comerciais semelhantes, mas a China estava desenvolvendo uma rede particularmente ampla em torno da direção autônoma. Nos Estados Unidos, o setor havia se desenvolvido a partir de programas de pesquisa e empresas de tecnologia como o Google, que impulsionavam os veículos autônomos em direção à implantação em condições reais. Na China, empresas como a Baidu passaram a trabalhar cada vez mais com montadoras, instituições de pesquisa e governos locais para desenvolver a tecnologia por meio de testes em vias públicas, serviços-piloto e parcerias. O resultado foi a formação de um ecossistema emergente que conectava a direção autônoma de forma mais direta às indústrias automotiva e de mobilidade da China.
2019–2020: Dos Testes aos Serviços para o Público
Em 2019, a indústria chinesa de condução autônoma avançava em direção a programas-piloto voltados ao público. O Apollo Go, da Baidu, começou a atender seus primeiros usuários em Changsha, em setembro, oferecendo um exemplo concreto de como veículos autônomos poderiam operar dentro de uma área urbana delimitada.
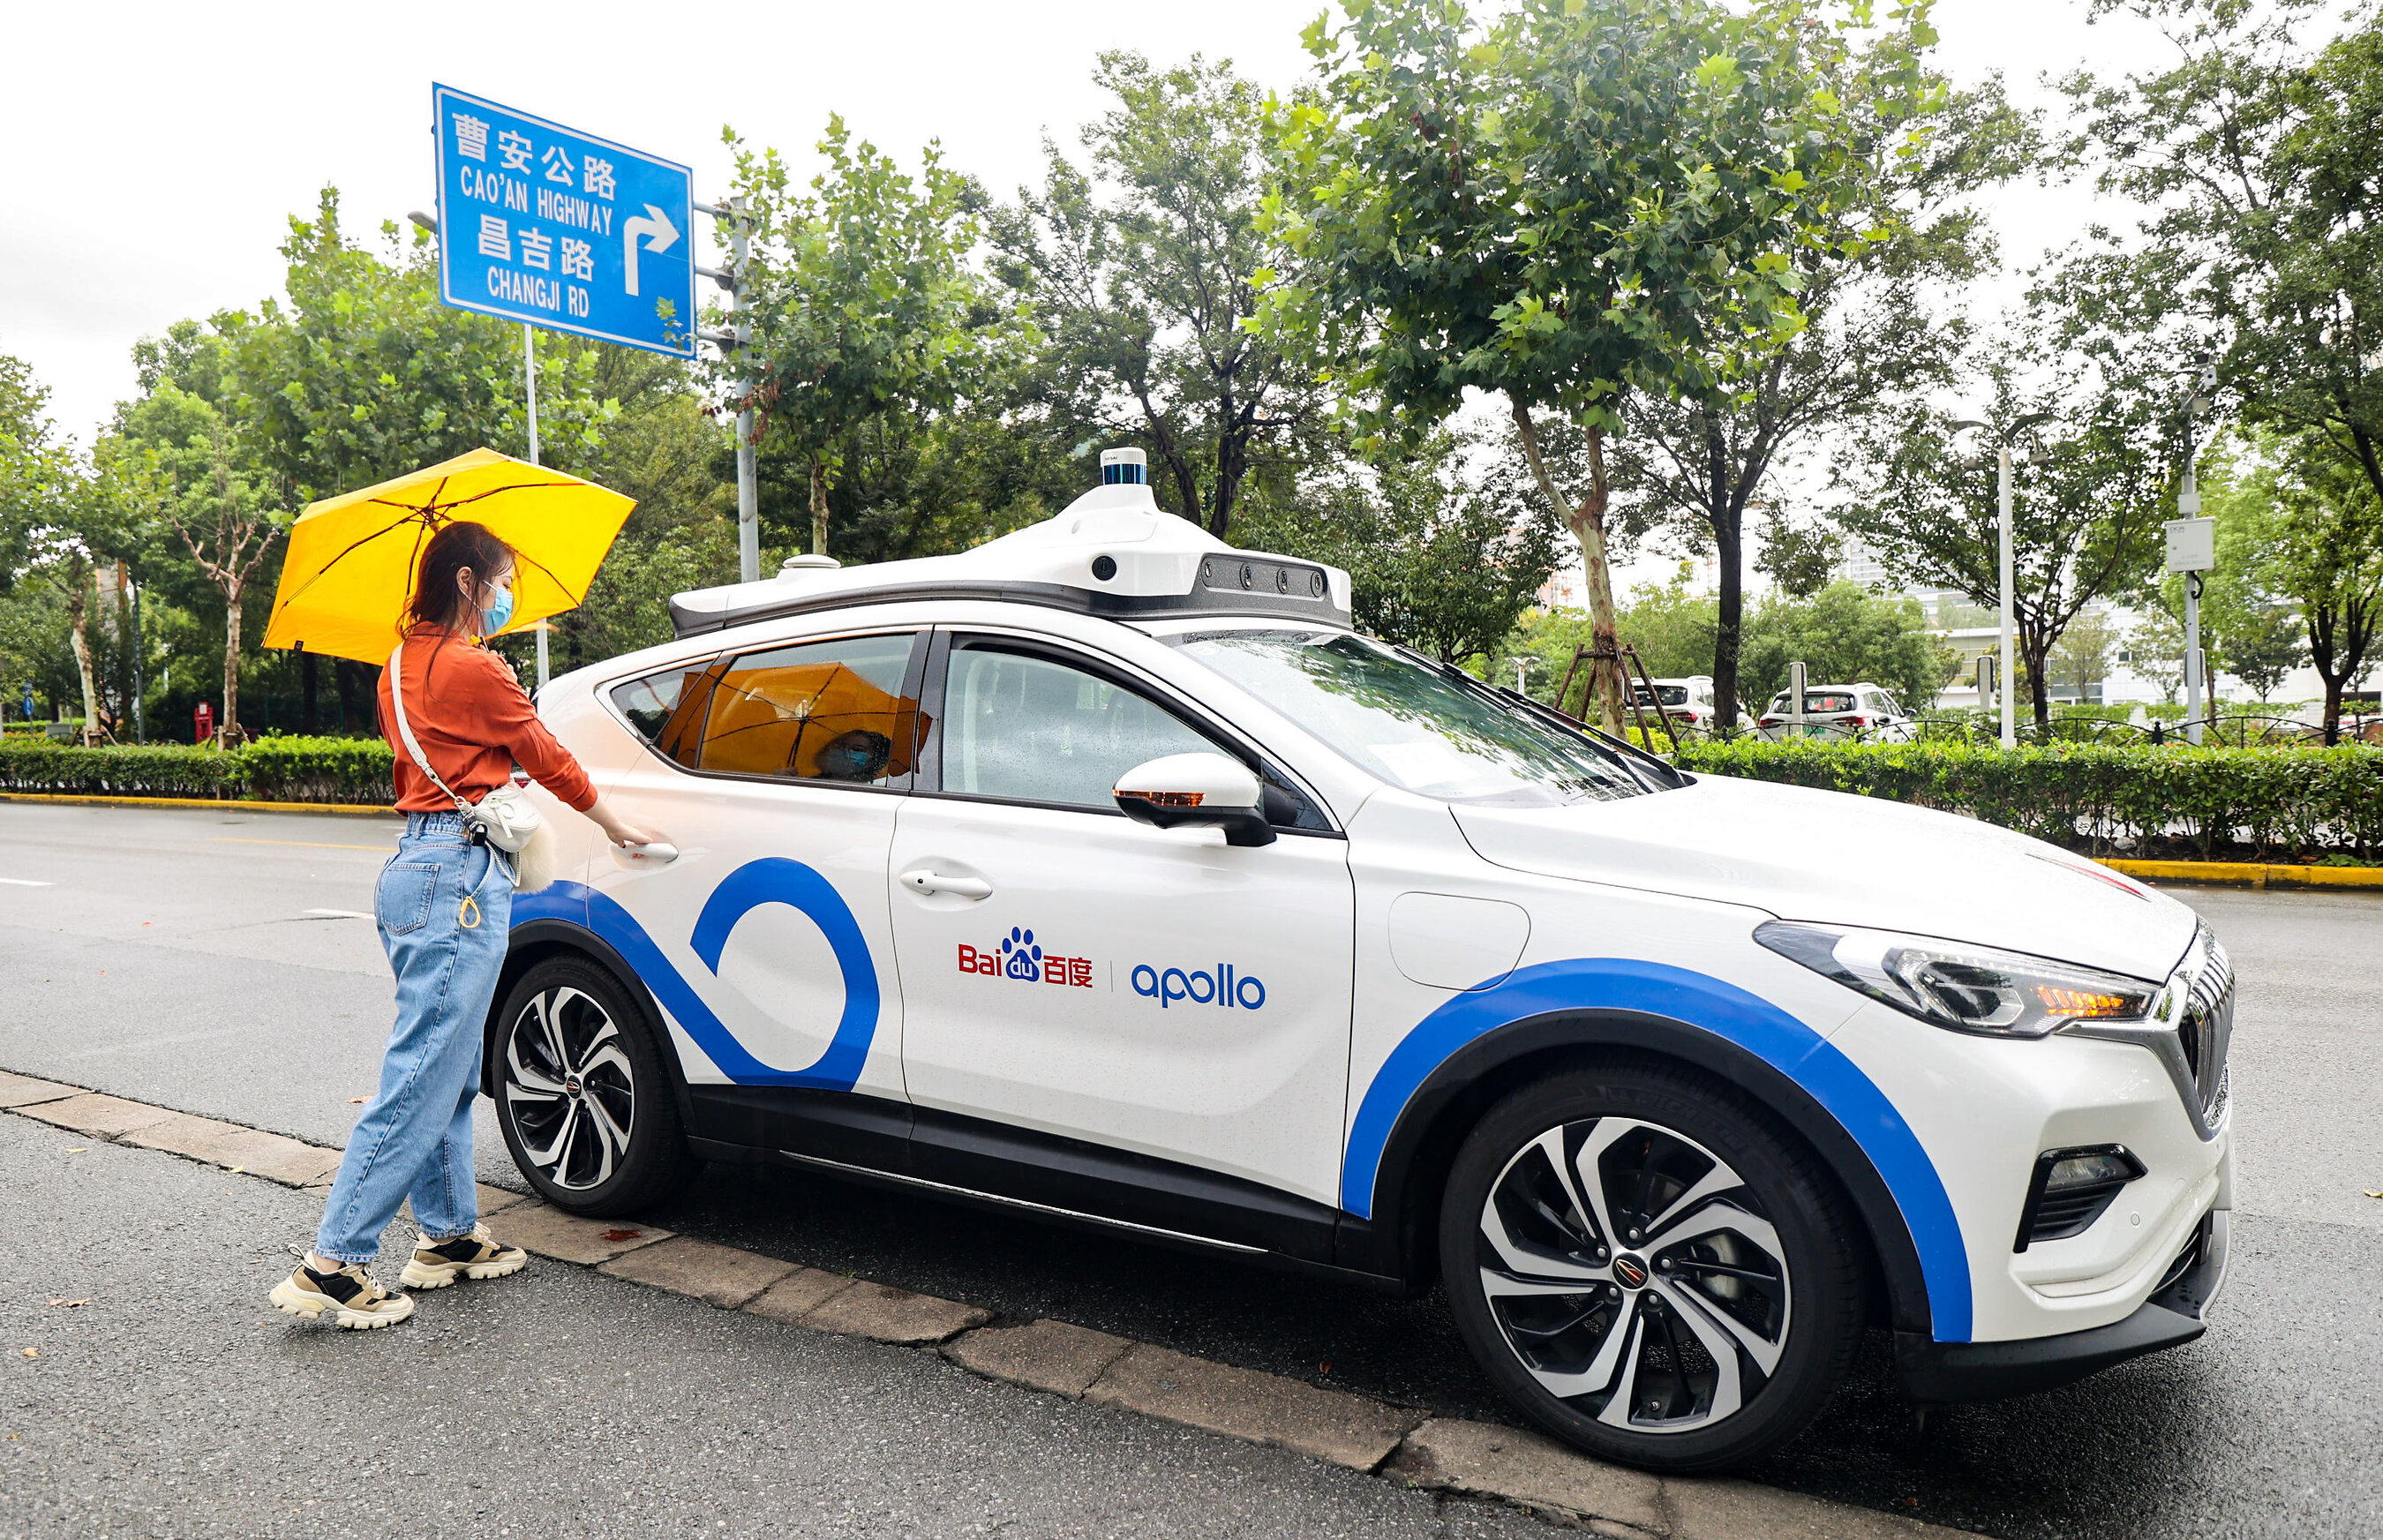 O robotáxi Apollo Go, da Baidu, em uma rua de Pequim, refletindo a transição dos experimentos com direção autônoma para serviços em vias públicas na China.
A importância desses programas estava na transição de veículos de teste individuais para frotas organizadas. Um serviço exigia mais do que um veículo capaz de completar um trajeto. Eram necessários procedimentos operacionais, áreas de atendimento definidas, acesso para passageiros, coordenação com autoridades locais e capacidade de administrar veículos repetidamente em condições reais.
A Pony.ai também ampliou suas atividades nesse período. Em 2019, começou a operar serviços de robotáxi voltados ao público em Irvine, na Califórnia, enquanto continuava desenvolvendo sua presença na China. Isso demonstrava que a indústria emergente não estava dividida em esforços nacionais completamente isolados: empresas podiam desenvolver tecnologia em um mercado, realizar testes em outro e estabelecer parcerias internacionais.
Os investimentos também passaram a ocupar um lugar importante nessa história. Em fevereiro de 2020, a Pony.ai anunciou uma rodada de financiamento Série C de US$ 462 milhões, incluindo um investimento estratégico de US$ 400 milhões da Toyota. O aporte ilustrava o envolvimento crescente de fabricantes automotivos tradicionais no desenvolvimento da condução autônoma e a importância de conectar novas empresas de tecnologia aos recursos e à experiência industrial do setor automotivo.
O grande mercado automotivo chinês, suas extensas redes de transporte urbano e a expansão da indústria de veículos elétricos ofereciam um ambiente significativo para que as empresas desenvolvessem e testassem seus serviços. Entretanto, operar em um mercado de grandes dimensões não tornava a implantação automaticamente simples. Trânsito intenso, condições rodoviárias complexas, segurança dos passageiros e exigências operacionais locais continuavam sendo desafios importantes.
2021–2022: Rumo às Operações Comerciais sem Motorista
A etapa seguinte envolveu a transição de testes supervisionados e programas-piloto para serviços que operavam sem um motorista de segurança dentro do veículo, sujeitos às autorizações locais e a condições operacionais específicas.
Em 2021, a Pony.ai recebeu autorização para oferecer serviços pagos de robotáxi autônomo em Pequim. O Apollo Go, da Baidu, também continuou expandindo suas operações. Até o final de 2020, a Baidu informou que suas frotas de robotáxis e robôs de transporte coletivo haviam realizado mais de 210 mil viagens, demonstrando que esses programas começavam a acumular experiência operacional para além de demonstrações isoladas.
Em 2022, a Pony.ai informou ter recebido autorização para oferecer serviços de robotáxi sem motorista e com cobrança de tarifas em Pequim. A empresa também expandiu suas atividades para Shenzhen e outras grandes cidades chinesas. Esses avanços representaram uma mudança nas prioridades do setor: as empresas passaram a se preocupar cada vez mais com a disponibilidade dos serviços, os custos operacionais, a gestão de frotas, a produção de veículos e os requisitos necessários para expandir as operações para além de áreas-piloto limitadas.
A distinção entre as diferentes formas de implantação continuava importante. Testes em vias públicas, serviços de transporte de passageiros com um operador de segurança, testes sem motorista e operações comerciais pagas não eram marcos equivalentes. Cada um representava uma etapa diferente no desenvolvimento e na autorização da mobilidade autônoma.
A mesma distinção se aplica internacionalmente. Empresas americanas e chinesas buscavam objetivos semelhantes no longo prazo, mas o ritmo e a abrangência da implantação variavam de acordo com a empresa, a cidade, a regulamentação e as condições operacionais. Não houve uma única data em que a condução autônoma se estabeleceu comercialmente em qualquer um dos dois países.
O Veículo Passa a Integrar um Sistema Mais Amplo de Mobilidade
O avanço da condução autônoma na China coincidiu com o rápido desenvolvimento de sua indústria de veículos elétricos. Isso criou oportunidades para uma cooperação mais estreita entre fabricantes de veículos, empresas de tecnologia, operadores de mobilidade e fornecedores de componentes.
Os veículos elétricos ofereciam uma plataforma que poderia ser adaptada a novos serviços de transporte, enquanto as montadoras estabelecidas contribuíam com capacidade de produção, relações com fornecedores e experiência no desenvolvimento de veículos. As empresas de tecnologia agregavam conhecimentos em mapeamento, navegação, sistemas de computação e operação de frotas.
Essa convergência ajudou a transformar a maneira como a condução autônoma era abordada. O veículo deixou de ser o único foco. As empresas também precisavam considerar o serviço construído ao seu redor: onde os veículos poderiam operar, como os passageiros teriam acesso a eles, como as frotas seriam mantidas e como as operações poderiam se expandir para outras regiões.
Baidu, Pony.ai, WeRide, AutoX, DeepRoute.ai e Momenta passaram a integrar um ecossistema mais amplo, com diferentes combinações de tecnologia veicular, parcerias e aplicações comerciais. Suas estratégias não eram idênticas, e seus avanços variavam, mas, em conjunto, ilustravam a amplitude da indústria chinesa de mobilidade autônoma em formação.
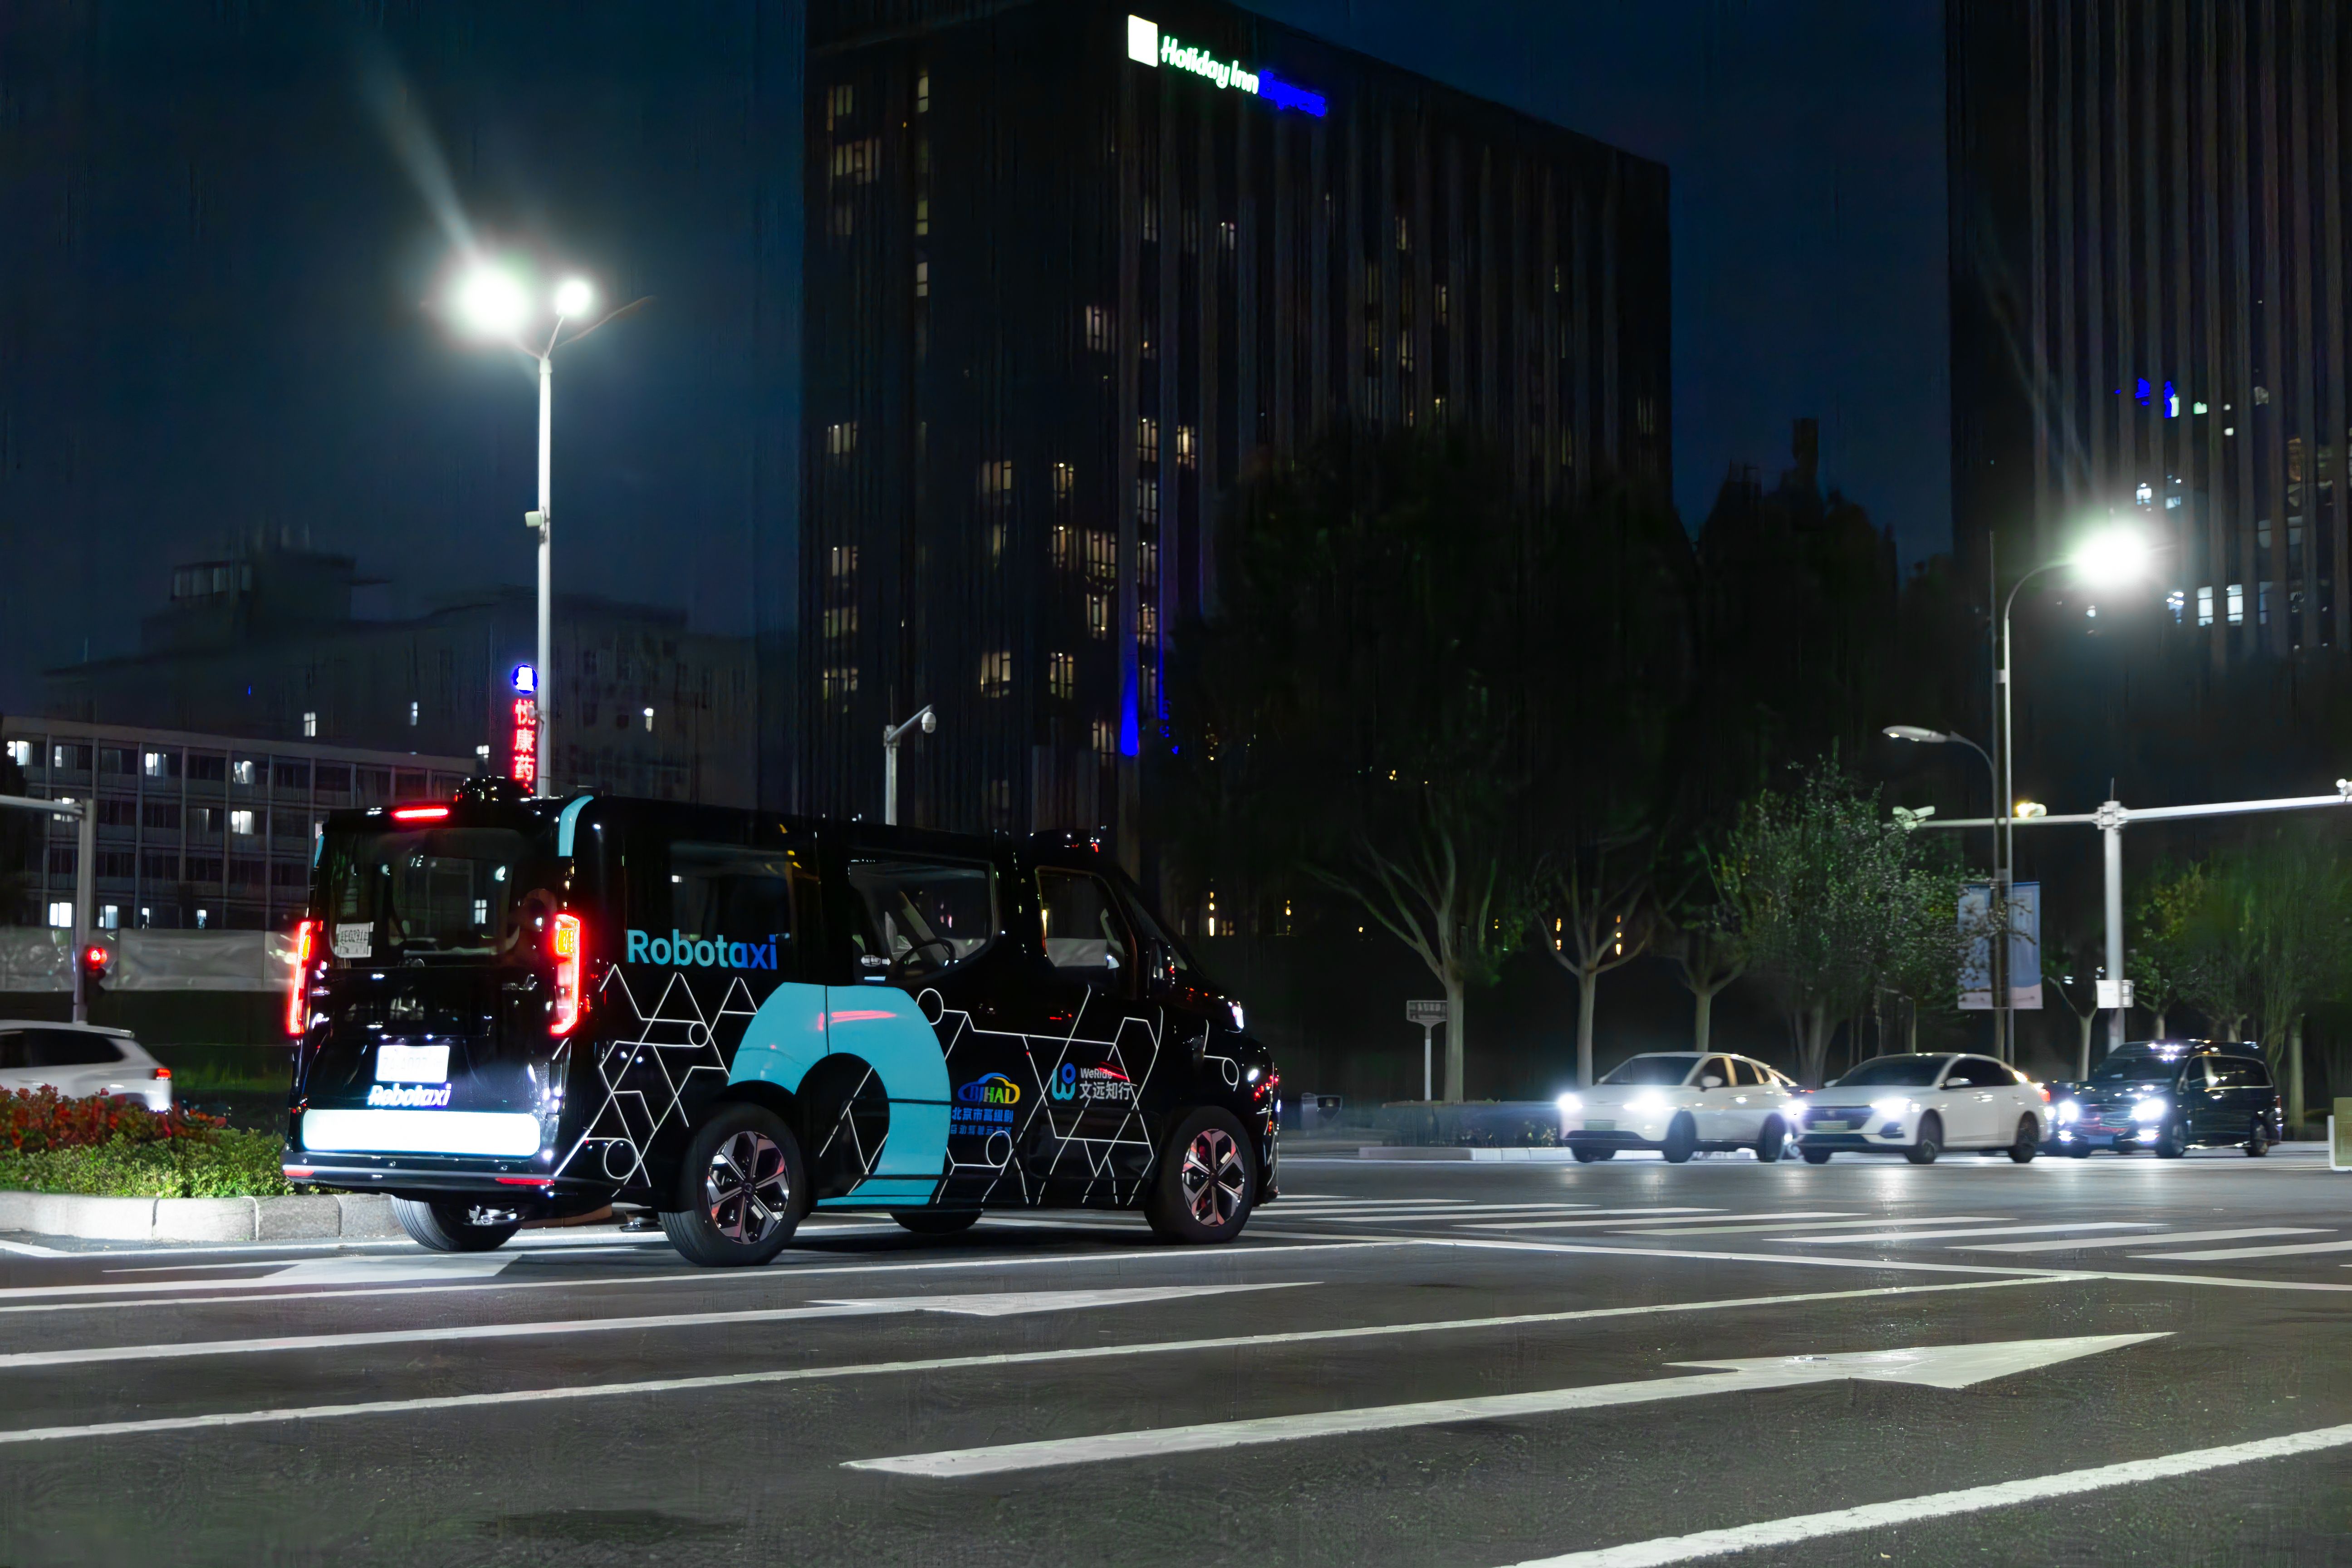
 Veículo autônomo da WeRide como parte do crescente ecossistema chinês de robotáxis, testes em vias públicas e novos serviços de mobilidade.
Um Caminho Diferente na Corrida Global
A China não entrou na corrida da condução autônoma no mesmo momento nem seguiu exatamente o mesmo caminho dos Estados Unidos. A comunidade americana de pesquisa havia estabelecido marcos importantes com os desafios da DARPA e os primeiros programas do setor privado. Posteriormente, a China desenvolveu seu próprio ecossistema em torno de empresas de tecnologia, montadoras, testes em vias públicas, serviços-piloto urbanos e parcerias comerciais.
No início da década de 2020, a comparação já não se resumia a projetos de pesquisa ocidentais de um lado e esforços chineses para alcançar o mesmo nível do outro. Ambos os mercados avançavam em direção a serviços voltados ao público, enquanto empresas de cada país continuavam enfrentando questões relacionadas à segurança, aos custos, à regulamentação, à confiabilidade e aos limites práticos da operação sem um motorista humano.
O desenvolvimento chinês foi moldado por seu ambiente industrial e urbano específico: um grande mercado automotivo doméstico, extensas redes de mobilidade, forte capacidade de fabricação de veículos e um setor de veículos elétricos em expansão. Essas condições criaram oportunidades para testes e implantação, embora não eliminassem os desafios técnicos, operacionais ou regulatórios envolvidos.
A entrada da China na condução autônoma, portanto, não foi um evento isolado, nem representou simplesmente a chegada de uma nova tecnologia. Foi a formação gradual de uma indústria. Ao longo de aproximadamente uma década, o país passou dos primeiros esforços de desenvolvimento para uma rede de empresas, parceiros industriais, testes municipais e serviços comerciais emergentes.
Essa transição estabeleceu as bases para a próxima fase da competição: ampliar as operações, reduzir custos e determinar em quais condições a mobilidade sem motorista poderia se tornar uma parte prática do transporte cotidiano.